Aller au contenu

Non classé

Équipe d’un cabinet d’expertise comptable en période fiscale, bureaux couverts de dossiers et de classeurs en attente de traitement
Non classé

Pénurie de collaborateurs comptables : 5 leviers pour faire tourner le cabinet sans recruter à tout prix

La pénurie de collaborateurs comptables est structurelle : 70 % des cabinets jugeaient encore le recrutement difficile en 2025, selon le baromètre du think tank CEG. Cinq réponses se combinent : fidéliser l’équipe, automatiser la saisie, revoir portefeuilles et tarifs, recourir à l’intérim pour les pics, intégrer un collaborateur comptable externalisé dédié.

Pénurie de collaborateurs comptables : 5 leviers pour faire tourner le cabinet sans recruter à tout prix Lire l’article »

Dématérialisation comptable : deux collaborateurs d’un cabinet comparent une facture papier et sa copie numérisée à l’écran
Non classé

Dématérialisation comptable : de la pièce reçue à l’archive probante

La dématérialisation comptable est le fait de recevoir, de traiter et de conserver les pièces comptables sous forme électronique, cela sans perdre leur valeur probante. Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir ses factures par une plateforme agréée. Les pièces papier se numérisent selon l’article A102 B-2 du livre des procédures fiscales (LPF) avant toute destruction.

Dématérialisation comptable : de la pièce reçue à l’archive probante Lire l’article »

Signature d'un mandat de gestion locative entre un propriétaire bailleur et un mandataire immobilier titulaire de la carte G
Non classé

Mandat de gestion locative : ce que le cabinet comptable peut faire, ce qu’il ne peut pas signer

Un expert-comptable ne signe pas de mandat de gestion locative : l’article 22 de l’ordonnance de 1945 et la loi Hoguet s’y opposent. Répartition des rôles avec l’agence, clauses du mandat à vérifier, retraitement du compte rendu de gestion vers la 2044, LMNP au réel et échéances 2026.

Mandat de gestion locative : ce que le cabinet comptable peut faire, ce qu’il ne peut pas signer Lire l’article »

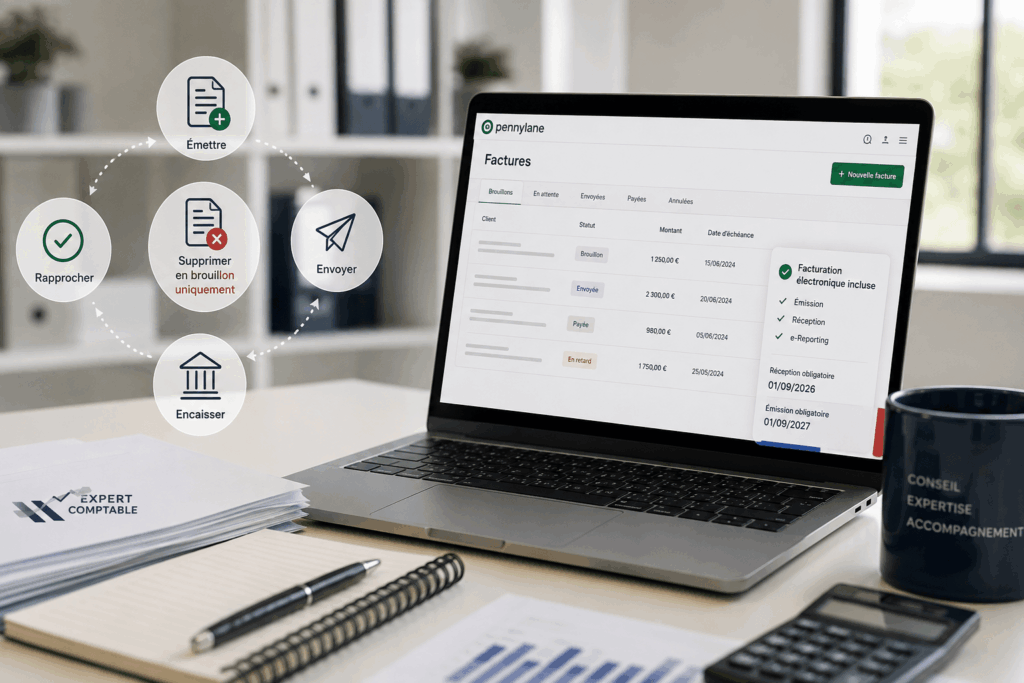
facture électronique Pennylane
Non classé

Comment supprimer une facture sur Pennylane : facturation électronique, paramétrer, émettre, encaisser

Comment supprimer une facture sur Pennylane : facturation électronique, paramétrer, émettre, encaisser Sur Pennylane, vous pouvez supprimer directement une facture seulement si elle est encore au statut brouillon ; dès qu’elle est finalisée, elle ne peut plus être ni supprimée ni modifiée, et la correction passe par un avoir. Ce point concerne directement les dirigeants d’entreprise et auto-entrepreneurs en France qui utilisent Pennylane, ou envisagent de l’adopter, pour gérer leur facturation électronique sans créer d’écart comptable, de rupture dans la numérotation ou d’anomalie en cas de contrôle. Pennylane est une plateforme agréée immatriculée par l’administration fiscale. L’émission, la réception et l’e-reporting sont inclus dans tous ses abonnements, y compris l’offre à 0 €. Ce guide explique aussi la configuration initiale de la facturation sur Pennylane, la création, la modification et la gestion des factures, les relances automatiques, la facturation électronique, les tarifs, ainsi que l’encaissement et le rapprochement bancaire, avec un focus sur la correction des erreurs de facturation. La réception de factures électroniques s’impose à toute entreprise assujettie à la TVA au 1er septembre 2026, l’émission au 1er septembre 2027 pour les entreprises et les expert-comptables. Les termes comptables employés dans ce guide sont définis dans notre glossaire métier. Paramétrer la facturation Pennylane avant la première facture Le paramétrage initial de la facturation électronique Pennylane commande la conformité de toutes les factures émises ensuite. Quatre réglages se traitent avant la première facture : l’identité et les mentions, les conditions de règlement, le catalogue, les fiches clients. Commencez par l’éditeur de factures. Logo, couleurs et polices relèvent du confort visuel. Pennylane propose plusieurs modèles de facture personnalisables, dont le nombre varie selon le plan retenu. Les mentions, elles, relèvent de la loi. Les structures en franchise en base y ajoutent la mention « TVA non applicable, article 293 B du CGI », dont le libellé évolue avec le CIBS. La réforme en ajoute quatre à celles que vous portiez déjà : le numéro SIREN de l’émetteur et celui du client ; l’adresse de livraison des biens, lorsqu’elle diffère de l’adresse de facturation ; la nature de l’opération : livraison de biens, prestation de services ou opération mixte ; l’option pour le paiement de la TVA sur les débits, lorsqu’elle est exercée. Deux mentions financières se figent au même endroit. Le taux des pénalités de retard ne peut descendre sous trois fois le taux d’intérêt légal. L’indemnité forfaitaire pour frais de recouvrement est fixée à 40 €, en application de l’article D. 441-5 du code de commerce. Passez ensuite aux conditions de règlement par défaut, puisqu’elles alimentent chaque nouvelle facture : délai retenu, mode de paiement proposé, ajout automatique du lien de règlement en ligne. Le catalogue évite la ressaisie et les écarts de taux. Enregistrez chaque prestation avec sa description, son prix unitaire, son taux de TVA et son unité. Une prestation de conseil à 90 € HT de l’heure au taux de 20 % se sélectionne ensuite en un clic sur chaque devis. Les fiches clients se créent par recherche du SIREN ou du SIRET, Pennylane récupérant la raison sociale, l’adresse et la forme juridique depuis la base INSEE. Ce réglage cesse d’être un confort au 1er septembre 2026. Sans identifiant valide, une facture électronique ne peut pas être routée : la plateforme la rejette. À retenir ! Un identifiant client erroné bloque la facture avant l’envoi. Le délai de paiement, lui, continue de courir. Facturation électronique Pennylane : vérifier votre raccordement Un abonnement Pennylane actif ne suffit pas à vous rendre joignable pour la facture électronique : au-delà de l’abonnement, toute entreprise doit avoir fait le choix d’une PA d’ici septembre 2026 pour être joignable dans le cadre de la réforme. Tant que votre plateforme n’est pas déclarée dans l’annuaire central, vos fournisseurs ignorent où adresser leurs factures. L’inscription à l’annuaire national est disponible à l’été 2025. Toute entreprise y contrôle sa propre situation comme celle de ses partenaires commerciaux. Cette réforme de la facturation concerne environ 4 millions d’entreprises françaises. Une entreprise restée sur le matricule 9998 figure bien dans l’annuaire. Elle demeure pourtant hors d’état de recevoir une facture électronique, et sa TVA déductible attend d’autant. L’absence de plateforme agréée en réception ouvre une procédure graduée. L’administration met d’abord en demeure, avec un délai de trois mois. Le manquement persistant coûte 500 €, puis 1 000 € par période de trois mois. Le barème complet issu de la loi de finances pour 2026 est détaillé dans notre analyse des obligations qui pèsent sur les cabinets d’avocats. En cas de blocage technique, la DGFiP tient une ligne d’assistance au 0 806 807 807, du lundi au vendredi de 8 h 30 à 18 h. Recherchez votre SIREN dans l’annuaire. La fiche affiche votre adresse électronique de facturation. Lisez le format de cette adresse. Elle suit la norme ISO 6523, avec l’identifiant 0225 pour la France. Une entreprise au SIREN 123456789 s’écrit 0225:123456789. Contrôlez le matricule de la plateforme rattachée. Le matricule 9998 désigne la plateforme par défaut, autrement dit l’absence de plateforme réelle. Les factures conformes doivent transiter par une plateforme agréée PA, et non par un envoi direct. Désignez Pennylane depuis votre espace, dans la rubrique consacrée à la plateforme agréée pa. Choisissez la maille de routage : SIREN pour une structure unique, SIRET par établissement, code routage pour orienter vers un service interne. Revenez consulter la fiche quelques jours plus tard, une fois la mise à jour propagée. Faire une facture sur Pennylane : le parcours exact Une facture se crée depuis le menu Ventes, entrée Factures clients, bouton Nouvelle facture. Le paramétrage réalisé en amont remplit la majorité des champs. Processus de facturation Pennylane en 5 étapes Sélectionnez le client, puis les lignes du catalogue par mot-clé. Le prix, le taux et la remise se reportent seuls. Les totaux hors taxes et toutes taxes comprises se recalculent à chaque ligne ajoutée. La date du jour s’applique par défaut, et ce comportement protège la numérotation. La séquence doit rester chronologique, continue et sans rupture,

Comment supprimer une facture sur Pennylane : facturation électronique, paramétrer, émettre, encaisser Lire l’article »

Mention TVA non applicable : du 293 B au CIBS en 2027
Non classé

Changement de mention TVA sur vos factures : de l’article 293 B du CGI à l’article L. 223-3 du CIBS

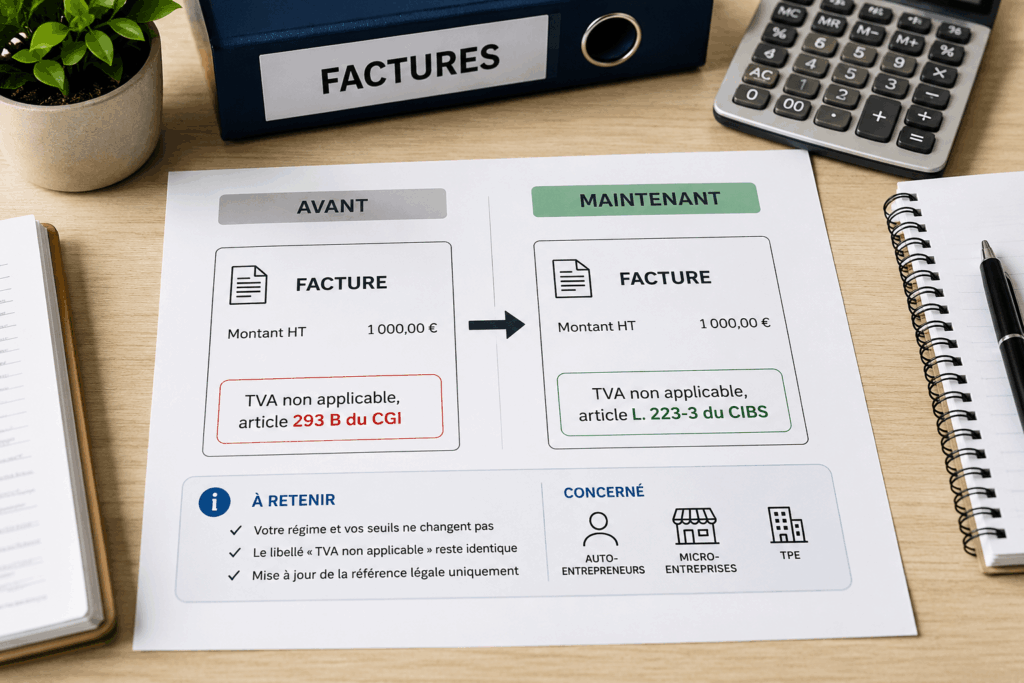
Changement de mention TVA sur vos factures : de l’article 293 B du CGI à l’article L. 223-3 du CIBS Vous avez vu passer l’information ? La mention « TVA non applicable » évolue sur les factures des entreprises en franchise en base de TVA. Un mot d’ordre avant tout : pas de panique. C’est une mise à jour de référence légale, pas une réforme de votre régime. Votre statut fiscal, vos seuils de chiffre d’affaires et votre exonération restent identiques. Ce changement concerne d’abord les auto-entrepreneurs, les micro-entreprises et les TPE qui affichent encore « TVA non applicable, article 293 B du CGI » sur leurs documents. Des centaines de milliers de professionnels vont devoir actualiser leurs modèles. La bonne nouvelle c’est que vous disposez de plus d’un an pour le faire. Cet article s’appuie sur les publications d’impots.gouv.fr, sur l’ordonnance n° 2025-1247 du 17 décembre 2025 et sur le rescrit fiscal BOI-RES-TVA-000253. Il vous donne la nouvelle formule exacte, le calendrier réel, le lien avec la facturation électronique, et la marche à suivre. Ce qui change vraiment : une simple référence légale Une seule chose bouge : l’article de loi cité en bas de vos factures. La mention passe de « TVA non applicable, article 293 B du CGI » à une référence au Code des impositions sur les biens et services (CIBS). Le libellé « TVA non applicable » reste strictement identique. Son rôle aussi : signaler à votre client que vous facturez hors taxes et que vous n’êtes pas redevable de la TVA. Concrètement, la partie fonctionnelle de la phrase ne change pas. C’est l’adresse juridique entre parenthèses qui évolue. Cette nouvelle référence s’applique à tous vos documents qui citaient l’ancien article : factures, mais aussi devis, conditions générales de vente, contrats et signatures d’e-mail. Pourquoi ce changement ? La recodification de la TVA dans le CIBS La réponse est presque rassurante : il s’agit d’un vaste chantier de simplification du droit, pas d’une contrainte de plus. Pendant des décennies, les règles fiscales sur les biens et services se sont dispersées dans une multitude de codes. L’administration les regroupe désormais dans un code unique, le CIBS, plus lisible et mieux structuré. L’ordonnance n° 2025-1247 du 17 décembre 2025, publiée au Journal officiel du 20 décembre 2025, acte le transfert de l’ensemble des règles de TVA du Code général des impôts vers le CIBS. La franchise en base y trouve sa nouvelle adresse : l’article L. 223-3 du CIBS remplace l’ancien article 293 B du CGI. Le mécanisme, lui, ne bouge pas d’un iota. On parle d’une recodification « à droit constant » : mêmes conditions, mêmes seuils, même exonération. La TVA change de code, pas de fonctionnement. La nouvelle mention exacte à porter sur vos factures Quelle phrase écrire, précisément ? La formulation cible, telle que publiée par l’administration fiscale, est la suivante :« TVA non applicable, article L. 223-3 du Code des impositions sur les biens et services (CIBS) » Pendant la transition, trois formulations coexistent et restent valables : « TVA non applicable, article 293 B du CGI » — l’ancienne référence, tolérée jusqu’au 31 décembre 2027. « TVA non applicable, articles 293 B du CGI et L. 223-3 du CIBS » — la double référence, prudente en cas de doute pendant la bascule. « TVA non applicable, article L. 223-3 du CIBS » — la formule définitive. La version longue, avec le nom complet du code, se révèle plus pédagogique pour vos clients. La version abrégée « CIBS » suffit sur le plan légal. Placez cette mention à proximité du total, dans le bloc récapitulatif ou la zone « Informations légales » de votre facture. Le calendrier : entrée en vigueur, report annoncé et période de tolérance Trois repères suffisent à vous situer, et le dernier vous donne de l’air. Le calendrier : entrée en vigueur, report annoncé et période de tolérance 1er septembre 2026 : date d’entrée en vigueur initialement fixée par l’ordonnance. Un report au 1er janvier 2027 a toutefois été annoncé par l’administration. Il doit être confirmé par une ordonnance modificative, attendue avant l’automne 2026. Vérifiez la date définitive avant de programmer votre bascule. Jusqu’au 31 décembre 2027 : période de tolérance. L’ancienne référence « 293 B du CGI » reste acceptée sur vos factures et vos documents commerciaux. Vous n’avez donc rien à changer dans l’urgence. À partir du 1er janvier 2028 : la référence au CIBS devient la seule formulation à jour. Vos modèles doivent être actualisés avant cette échéance. Conseil de terrain Ne visez pas la dernière minute. Fixez-vous une date cible interne, par exemple au printemps 2027, pour mettre vos modèles à jour une bonne fois. Un document corrigé en amont vous évite de repasser sur chaque facture en fin de tolérance. Ne confondez pas deux réformes qui démarrent en même temps C’est ici que la majorité va s’emmêler. À la rentrée 2026, deux chantiers avancent en parallèle, avec des logiques distinctes. Les traiter séparément vous évitera bien des erreurs. La recodification de la TVA (CIBS) : c’est la mise à jour de la référence légale sur vos factures, celle décrite dans cet article. Elle concerne la forme de vos documents. La facturation électronique : c’est l’obligation d’émettre et de recevoir vos factures via une plateforme agréée. Elle apporte d’ailleurs ses propres mentions obligatoires, selon son calendrier. Le point à retenir : dès le 1er septembre 2026, toutes les entreprises doivent être en capacité de recevoir des factures électroniques, y compris les micro-entrepreneurs en franchise. L’obligation de les émettre, elle, ne concernera les TPE et les indépendants qu’à compter du 1er septembre 2027. Mettre à jour votre mention TVA ne vous met pas en règle pour l’e-invoicing, et l’inverse est tout aussi vrai. Deux obligations séparées, qui ont seulement le tort de commencer le même jour. Ce qui ne change pas : votre régime, vos seuils, votre fonctionnement Changer d’article ne veut pas dire changer de régime. Voici ce qui reste strictement identique. Vos plafonds

Changement de mention TVA sur vos factures : de l’article 293 B du CGI à l’article L. 223-3 du CIBS Lire l’article »

Plan de trésorerie et santé financière de votre entreprise
Non classé

Comptabilité de trésorerie : ce qu’elle enregistre, qui peut la tenir et comment piloter vos flux

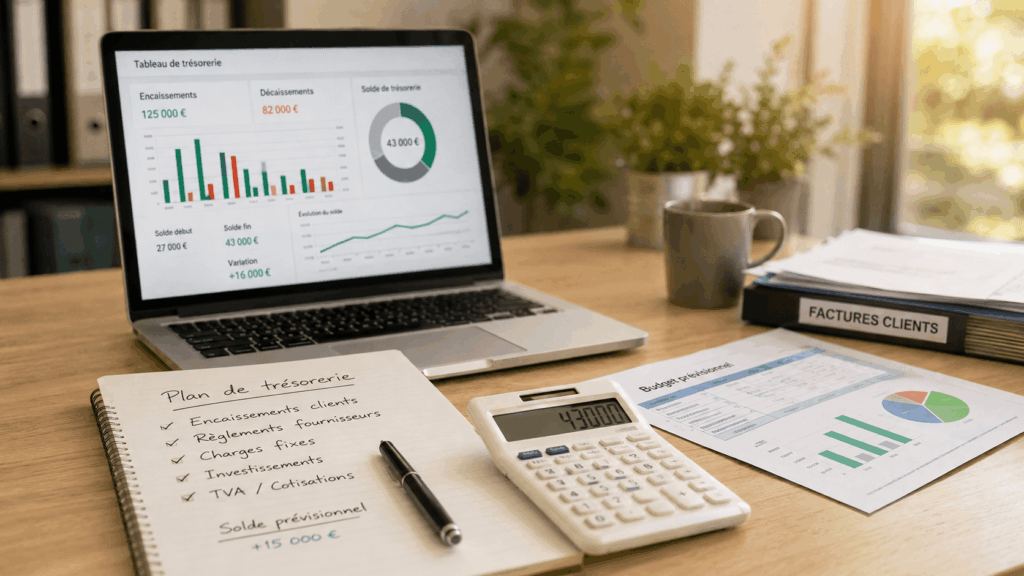
Comptabilité de trésorerie : ce qu’elle enregistre, qui peut la tenir et comment piloter vos flux La comptabilité de trésorerie consiste à enregistrer les encaissements et les décaissements à leur date de mouvement bancaire, sans tenir compte des factures non réglées : on suit donc les flux d’argent réellement encaissés ou payés. Ce mode de comptabilisation concerne surtout les dirigeants de TPE, PME et auto-entrepreneurs en France qui veulent mieux piloter leur gestion administrative et comptable, avec une vision immédiate de leurs liquidités et de leurs échéances. Les sociétés à l’impôt sur les sociétés en sont exclues : elles suivent le principe des droits constatés. Les professions libérales en déclaration contrôlée l’appliquent par défaut, les commerçants personnes physiques au réel simplifié peuvent l’adopter en cours d’exercice. Vous verrez ici les règles fiscales applicables, la gestion des flux financiers, la construction et le suivi d’un budget et d’un plan de trésorerie, ainsi que les outils et bonnes pratiques utiles pour anticiper les tensions de trésorerie, sécuriser la santé financière de l’entreprise et soutenir sa pérennité. Ce qu’enregistre (et ignore) la comptabilité de trésorerie La comptabilité de trésorerie enregistre les mouvements d’argent réels : encaissements clients, paiements fournisseurs, prélèvements, à la date où l’argent bouge, jamais à la date de facture. Ce qui est ignoré Les créances clients non encaissées Les dettes fournisseurs non réglées Le résultat reflète donc le rythme des règlements, pas celui de l’activité économique. Impact sur la gestion Décaler un paiement fournisseur ou encaisser un acompte à une date précise influence directement votre résultat et votre charge fiscale. Exemple concret Vous facturez 12 000 € HT le 20 décembre, mais le client paie le 8 février. Dans ce système, ce montant sera comptabilisé dans l’exercice suivant, contrairement à la comptabilité d’engagement où il appartient à l’exercice de facturation. Cela modifie le résultat imposable sans changement d’activité. Tenue comptable La comptabilité repose sur : Un livre-journal chronologique des recettes et dépenses Un registre des immobilisations et amortissements Un journal de caisse pour les espèces (tenu quotidiennement, rapproché hebdomadairement) Ces documents de tenue comptable sont complétés par un tableau de suivi de trésorerie, construit à partir d’une catégorisation claire des encaissements et des décaissements, base de la gestion des flux financiers. × Qui peut la tenir, qui bascule obligatoirement en engagement Le régime fiscal décide, pas la taille de l’entreprise. Un cabinet d’architecte de trois personnes et une agence de vingt salariés ne suivent pas les mêmes règles. Le premier relève de la déclaration contrôlée, la seconde de l’impôt sur les sociétés. Situation Enregistrement applicable Base légale BNC au régime de la déclaration contrôlée Trésorerie de droit : recettes encaissées, dépenses payées CGI, art. 93 BNC ayant opté pour les créances-dettes Engagement, sur option révocable CGI, art. 93 A Commerçant personne physique au réel simplifié Trésorerie en cours d’exercice, créances et dettes constatées à la clôture C. com., art. L123-25 Société soumise à l’impôt sur les sociétés Engagement obligatoire, principe des droits constatés C. com., art. L123-13 L’option du 93 A se formule avant le 1er février de l’année concernée, puis se reconduit tacitement. La première année, un état des créances et des dettes arrêté au 31 décembre précédent s’annexe à la déclaration 2035. La renonciation obéit au même calendrier, par demande adressée au service des impôts avant le 1er février. Le régime retenu ne dispense jamais d’une gestion de trésorerie régulière. Deux précisions évitent les erreurs de lecture. L’option du 93 A substitue un mode d’enregistrement à un autre, sans ouvrir toutes les conséquences d’un enregistrement commercial complet, comme la déduction de provisions pour risques. Les commerçants au réel simplifié, eux, appliquent le suivi en recettes-dépenses en cours d’exercice seulement : à la clôture, les créances et les dettes sont constatées. Le choix se pose souvent dès la création de l’entreprise, au moment de retenir un régime fiscal. Une entreprise de services aux particuliers, encaissée au comptant, n’a pas les mêmes besoins qu’une structure qui facture à trente jours. La gestion de trésorerie reste identique dans les deux cas, seul le mode d’enregistrement change. Trésorerie ou engagement : l’arbitrage selon votre cycle client L’arbitrage se joue sur un chiffre, la part de votre chiffre d’affaires encore due par vos clients à la clôture. Sous une semaine d’encours, le suivi en recettes-dépenses suffit largement. Au-delà d’un mois, il vous prive de la seule information qui compte à ce stade, l’état de vos créances. Trois activités s’en accommodent bien : les professions de santé réglées à l’acte; les organismes de formation payés à l’inscription; les services de conseil facturés au comptant. Une entreprise qui facture entre professionnels, à 45 ou 60 jours, relève du cas inverse. Le suivi en recettes-dépenses ne convient pas si vos créances clients dépassent un mois de chiffre d’affaires. Vous pilotez alors un solde bancaire sans voir ce qui reste dû. La gestion de la trésorerie devient dans ce cas un exercice à l’aveugle. Une gestion de trésorerie fiable demande une lecture mensuelle de vos comptes bancaires, autrement dit de lire vos chiffres pour décider, pas seulement pour déclarer. Calculer sa trésorerie nette en trois lignes La trésorerie nette mesure ce qui reste disponible une fois le cycle d’exploitation financé. Deux calculs y conduisent et donnent le même résultat. Trésorerie nette = fonds de roulement − besoin en fonds de roulement Trésorerie nette = disponibilités − concours bancaires courants Guide pour calculer sa trésorerie nette Prenez un fonds de roulement de 85 000 € et un besoin en fonds de roulement de 62 000 €. Le solde net ressort à 23 000 €. Le second calcul le confirme : 31 000 € de liquidités sur vos comptes bancaires moins 8 000 € de découvert autorisé utilisé. Un solde négatif signale que le cycle d’exploitation est financé par du crédit à court terme. La situation se tient sur quelques semaines, elle devient coûteuse sur un exercice entier. Pour les deux notions qui alimentent le calcul, les définitions du besoin en fonds de roulement et du fonds de

Comptabilité de trésorerie : ce qu’elle enregistre, qui peut la tenir et comment piloter vos flux Lire l’article »

Secretariat-juridique-externalisation-juridique
Non classé

Secrétariat juridique : missions, échéances et organisation en cabinet

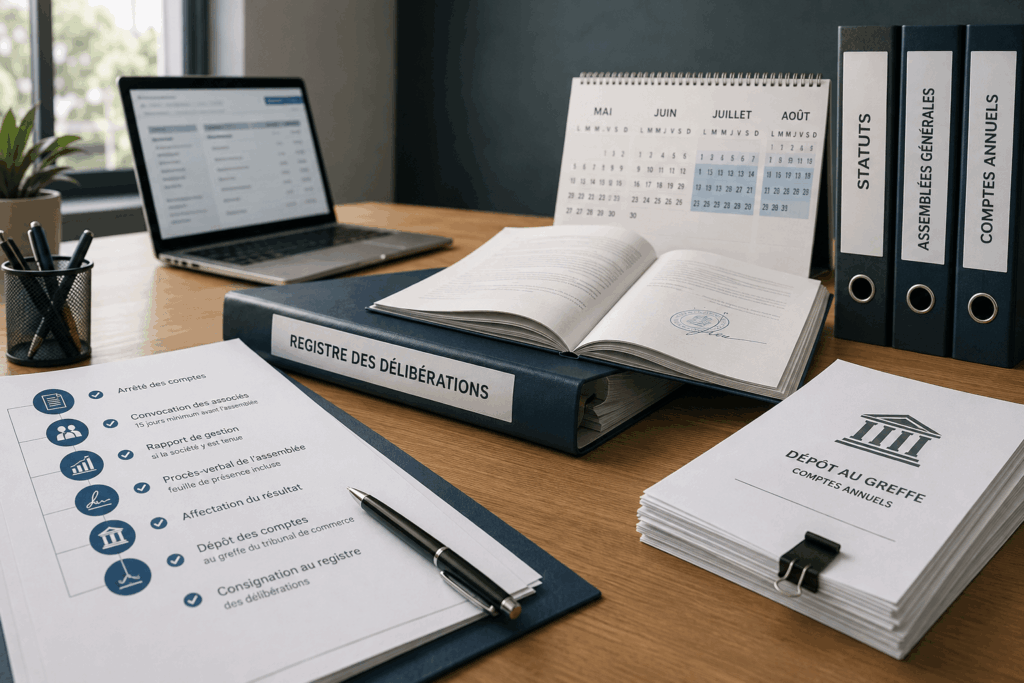
Secrétariat juridique : missions, échéances et organisation en cabinet Le secrétariat juridique désigne la production des actes qui rythment la vie annuelle d’une société : convocation des associés, procès-verbal d’assemblée, dépôt des comptes au greffe, tenue des registres. Pour les dirigeants de TPE, PME, auto-entrepreneurs et les cabinets d’expertise comptable qui veulent externaliser ou fiabiliser cette gestion, c’est un point clé de conformité : des échéances mal suivies exposent l’entreprise à des retards de dépôt, à des sanctions financières et à une charge administrative qui détourne du cœur d’activité. En cabinet d’expertise comptable, cette mission se concentre entre mai et août, juste après la campagne fiscale. Elle se distingue du conseil juridique, qui relève d’un autre régime. Vous verrez ici quelles sont les missions et les échéances du secrétariat juridique, comment elles varient selon l’organisation du cabinet, quel calendrier annuel suivre, quels risques entraîne un dépôt tardif, et quelles solutions d’externalisation, d’outils et d’accompagnement comme Wize Expert permettent de sécuriser ce processus. Ce que recouvre le secrétariat juridique des sociétés Le secrétariat juridique des sociétés regroupe les formalités de droit des sociétés attachées à la clôture d’un exercice et aux événements de la vie sociale. Il ne produit pas de conseil, il produit des documents datés, signés et déposés. Deux ensembles coexistent dans un portefeuille de cabinet. Le juridique annuel revient chaque année, dossier par dossier, à date fixe. Le juridique exceptionnel dépend des opérations de l’année : cession de parts, transfert de siège, changement de gérant, augmentation de capital, dissolution. La chaîne annuelle produit une suite de pièces dont l’ordre ne se négocie pas : l’arrêté des comptes par le dirigeant ; la convocation des associés, adressée quinze jours au moins avant l’assemblée ; le rapport de gestion, lorsque la société y est tenue ; la feuille de présence et le procès-verbal de l’assemblée générale ordinaire annuelle ; la résolution d’affectation du résultat ; le dépôt des comptes annuels au greffe du tribunal de commerce ; la consignation du procès-verbal au registre des délibérations. Le registre est le maillon que les cabinets tiennent le moins bien. Depuis le décret n° 2019-1118 du 31 octobre 2019, les sociétés civiles et commerciales peuvent le tenir sous forme électronique. La contrepartie est technique. Chaque procès-verbal doit être signé au moyen d’une signature électronique avancée au sens de l’article 26 du règlement eIDAS, puis horodaté par un procédé « offrant toute garantie de preuve ». Un PDF scanné rangé dans un dossier partagé ne constitue pas un registre. Un cas échappe à cette chaîne. Dans une EURL ou une SASU dont l’associé unique dirige la société, le dépôt au greffe de l’inventaire et des comptes annuels signés vaut approbation. Aucun procès-verbal d’assemblée n’est exigé. La décision d’affectation du résultat, elle, reste à formaliser. Secrétaire juridique : un intitulé, deux métiers distincts Le même intitulé désigne deux fonctions qui ne produisent pas les mêmes documents. Le lieu d’exercice fait la différence. Secrétaire juridique : un intitulé, deux métiers distincts En cabinet d’avocat, en étude notariale ou chez un commissaire de justice, le secrétaire juridique tient l’accueil et les agendas. Il met en forme les actes et gère les échanges avec le greffe. Il rédige aussi des courriers, participe à des notes de synthèse et prépare des conclusions. La fiche RNCP 36925 décrit cette double compétence, secrétariat et droit, avec un rôle qui suppose la maîtrise du vocabulaire juridique, de la bureautique et de l’outil informatique. Les tâches sont très codifiées et exigent d’être organisé, discret et rigoureux dans le respect des procédures. En cabinet d’expertise comptable, la fonction porte rarement ce nom. Le collaborateur juridique travaille le droit des sociétés, pas la procédure. Selon les structures, cet assistant peut aussi assurer une veille documentaire des textes de loi et de jurisprudence. Il prépare des convocations, rédige des procès-verbaux, monte des dossiers de formalités, surveille des échéances de dépôt. Il ne suit aucune audience et ne touche pas au contentieux. L’assistant juridique occupe une position intermédiaire, avec une autonomie supérieure sur la préparation des actes. Cette frontière relève de la pratique de chaque structure, non d’une définition légale. Un candidat formé en cabinet d’avocat arrive donc rarement opérationnel sur une campagne d’approbation des comptes, alors qu’un profil avec un bac + 2 est souvent attendu, avec parfois la maîtrise d’une langue étrangère selon l’environnement. Les outils d’intelligence artificielle juridique déplacent aujourd’hui une partie de cette préparation documentaire, sans retirer la validation au professionnel. Le calendrier du juridique annuel pour une clôture au 31 décembre Pour un exercice clos le 31 décembre, l’assemblée d’approbation se tient au plus tard le 30 juin. Le dépôt suit dans le mois, porté à deux mois lorsqu’il est effectué par voie électronique.La séquence ne se réorganise pas :  arrêté des comptes par le dirigeant, une fois la liasse produite ; convocation des associés, quinze jours au moins avant la date retenue ; tenue de l’assemblée générale ordinaire annuelle ; signature du procès-verbal, puis consignation au registre ; dépôt au greffe du ressort du siège social, jamais un autre. Étape Exercice clos le 31 décembre 2025 Approbation en assemblée 30 juin 2026 Dépôt papier au greffe 31 juillet 2026 Dépôt par voie électronique 31 août 2026 Toutes les structures ne suivent pas ce circuit. Les sociétés commerciales, SARL, SAS et SA, déposent leurs comptes au greffe. Une société civile immobilière n’y est tenue que si elle relève de l’impôt sur les sociétés. L’assemblée d’approbation, elle, reste due dans les deux cas, selon ce que prévoient les statuts. Le délai de six mois se proroge, mais pas après coup. La requête se dépose auprès du président du tribunal de commerce avant l’expiration du délai. Le point de rupture est toujours le même : la convocation dépend d’une liasse arrêtée, donc de la charge de la période fiscale. Un dossier dont la liasse sort le 20 juin ne tiendra pas assemblée le 30. Les cabinets qui tiennent l’échéance lancent les convocations par vagues dès la mi-mai, sur les dossiers déjà figés, sans

Secrétariat juridique : missions, échéances et organisation en cabinet Lire l’article »

Retour en haut