Aller au contenu

Nom de l’auteur/autrice :Melody Rativet

Associée chez Wize, Mélody dirige le pôle production France et porte la vision éditoriale et marketing du groupe. Sur ce blog, elle partage ce qui l'anime : accompagner les dirigeants, cabinets comptables et assistantes freelance dans l'externalisation de leurs équipes, et bâtir des ponts durables entre la France et Madagascar — avec des contenus originaux, utiles, au service de votre réussite.

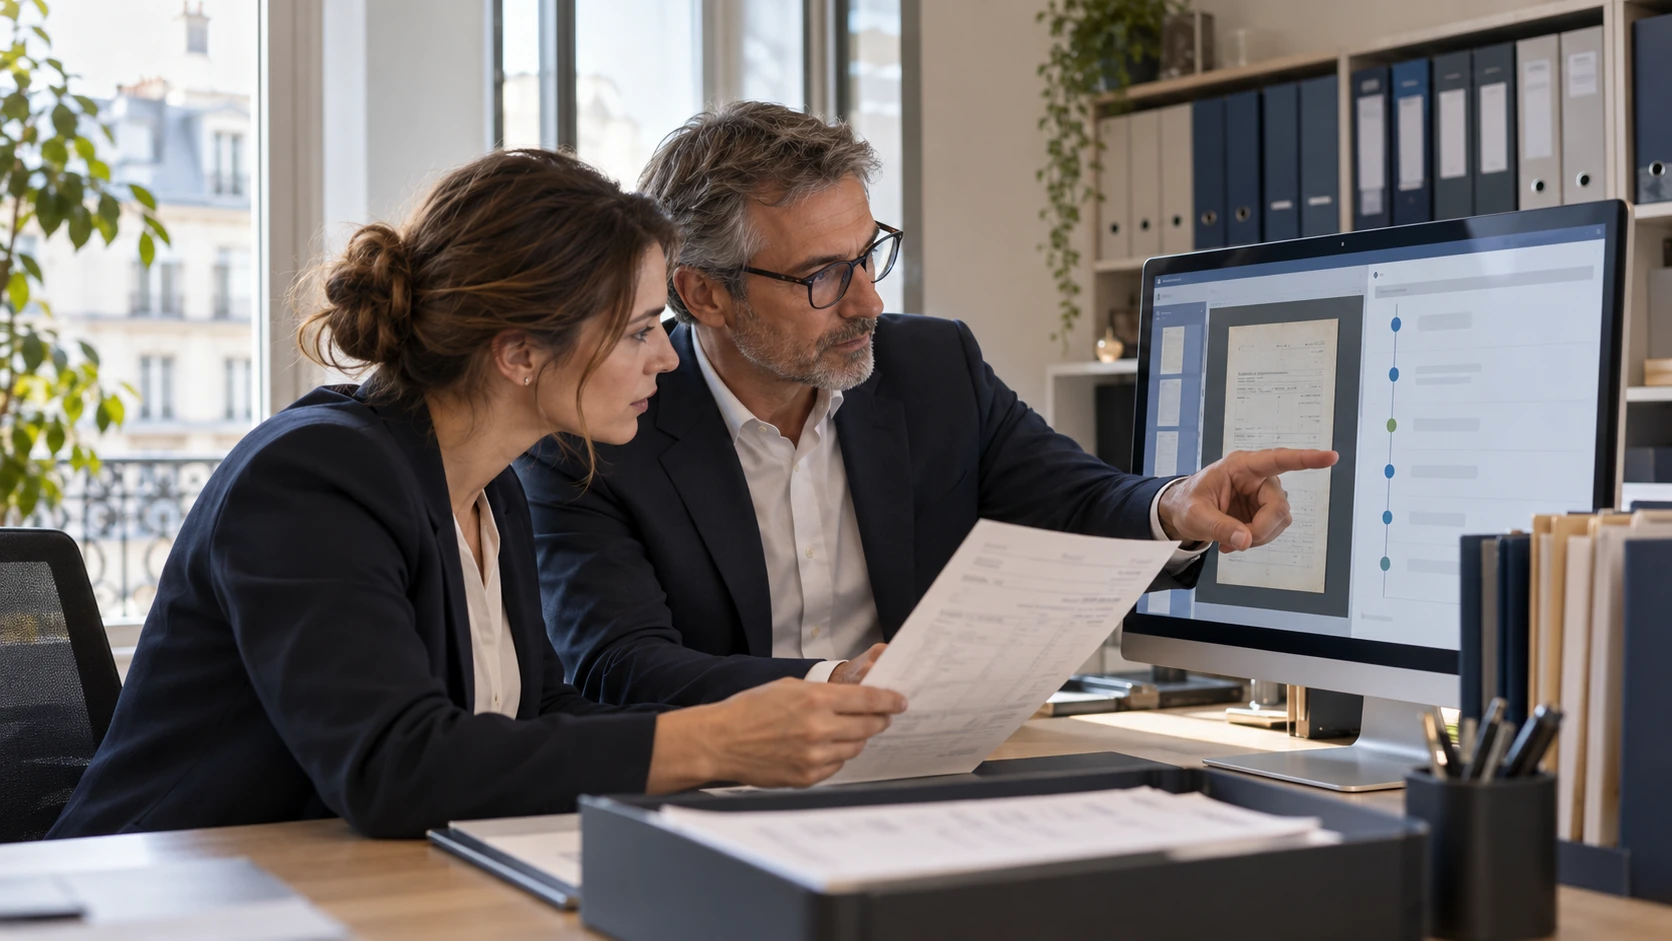
Dématérialisation comptable : deux collaborateurs d’un cabinet comparent une facture papier et sa copie numérisée à l’écran
Non classé

Dématérialisation comptable : de la pièce reçue à l’archive probante

La dématérialisation comptable est le fait de recevoir, de traiter et de conserver les pièces comptables sous forme électronique, cela sans perdre leur valeur probante. Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir ses factures par une plateforme agréée. Les pièces papier se numérisent selon l’article A102 B-2 du livre des procédures fiscales (LPF) avant toute destruction.

Dématérialisation comptable : de la pièce reçue à l’archive probante Lire l’article »

Mention TVA non applicable : du 293 B au CIBS en 2027
Non classé

Changement de mention TVA sur vos factures : de l’article 293 B du CGI à l’article L. 223-3 du CIBS

Changement de mention TVA sur vos factures : de l’article 293 B du CGI à l’article L. 223-3 du CIBS Vous avez vu passer l’information ? La mention « TVA non applicable » évolue sur les factures des entreprises en franchise en base de TVA. Un mot d’ordre avant tout : pas de panique. C’est une mise à jour de référence légale, pas une réforme de votre régime. Votre statut fiscal, vos seuils de chiffre d’affaires et votre exonération restent identiques. Ce changement concerne d’abord les auto-entrepreneurs, les micro-entreprises et les TPE qui affichent encore « TVA non applicable, article 293 B du CGI » sur leurs documents. Des centaines de milliers de professionnels vont devoir actualiser leurs modèles. La bonne nouvelle c’est que vous disposez de plus d’un an pour le faire. Cet article s’appuie sur les publications d’impots.gouv.fr, sur l’ordonnance n° 2025-1247 du 17 décembre 2025 et sur le rescrit fiscal BOI-RES-TVA-000253. Il vous donne la nouvelle formule exacte, le calendrier réel, le lien avec la facturation électronique, et la marche à suivre. Ce qui change vraiment : une simple référence légale Une seule chose bouge : l’article de loi cité en bas de vos factures. La mention passe de « TVA non applicable, article 293 B du CGI » à une référence au Code des impositions sur les biens et services (CIBS). Le libellé « TVA non applicable » reste strictement identique. Son rôle aussi : signaler à votre client que vous facturez hors taxes et que vous n’êtes pas redevable de la TVA. Concrètement, la partie fonctionnelle de la phrase ne change pas. C’est l’adresse juridique entre parenthèses qui évolue. Cette nouvelle référence s’applique à tous vos documents qui citaient l’ancien article : factures, mais aussi devis, conditions générales de vente, contrats et signatures d’e-mail. Pourquoi ce changement ? La recodification de la TVA dans le CIBS La réponse est presque rassurante : il s’agit d’un vaste chantier de simplification du droit, pas d’une contrainte de plus. Pendant des décennies, les règles fiscales sur les biens et services se sont dispersées dans une multitude de codes. L’administration les regroupe désormais dans un code unique, le CIBS, plus lisible et mieux structuré. L’ordonnance n° 2025-1247 du 17 décembre 2025, publiée au Journal officiel du 20 décembre 2025, acte le transfert de l’ensemble des règles de TVA du Code général des impôts vers le CIBS. La franchise en base y trouve sa nouvelle adresse : l’article L. 223-3 du CIBS remplace l’ancien article 293 B du CGI. Le mécanisme, lui, ne bouge pas d’un iota. On parle d’une recodification « à droit constant » : mêmes conditions, mêmes seuils, même exonération. La TVA change de code, pas de fonctionnement. La nouvelle mention exacte à porter sur vos factures Quelle phrase écrire, précisément ? La formulation cible, telle que publiée par l’administration fiscale, est la suivante :« TVA non applicable, article L. 223-3 du Code des impositions sur les biens et services (CIBS) » Pendant la transition, trois formulations coexistent et restent valables : « TVA non applicable, article 293 B du CGI » — l’ancienne référence, tolérée jusqu’au 31 décembre 2027. « TVA non applicable, articles 293 B du CGI et L. 223-3 du CIBS » — la double référence, prudente en cas de doute pendant la bascule. « TVA non applicable, article L. 223-3 du CIBS » — la formule définitive. La version longue, avec le nom complet du code, se révèle plus pédagogique pour vos clients. La version abrégée « CIBS » suffit sur le plan légal. Placez cette mention à proximité du total, dans le bloc récapitulatif ou la zone « Informations légales » de votre facture. Le calendrier : entrée en vigueur, report annoncé et période de tolérance Trois repères suffisent à vous situer, et le dernier vous donne de l’air. Le calendrier : entrée en vigueur, report annoncé et période de tolérance 1er septembre 2026 : date d’entrée en vigueur initialement fixée par l’ordonnance. Un report au 1er janvier 2027 a toutefois été annoncé par l’administration. Il doit être confirmé par une ordonnance modificative, attendue avant l’automne 2026. Vérifiez la date définitive avant de programmer votre bascule. Jusqu’au 31 décembre 2027 : période de tolérance. L’ancienne référence « 293 B du CGI » reste acceptée sur vos factures et vos documents commerciaux. Vous n’avez donc rien à changer dans l’urgence. À partir du 1er janvier 2028 : la référence au CIBS devient la seule formulation à jour. Vos modèles doivent être actualisés avant cette échéance. Conseil de terrain Ne visez pas la dernière minute. Fixez-vous une date cible interne, par exemple au printemps 2027, pour mettre vos modèles à jour une bonne fois. Un document corrigé en amont vous évite de repasser sur chaque facture en fin de tolérance. Ne confondez pas deux réformes qui démarrent en même temps C’est ici que la majorité va s’emmêler. À la rentrée 2026, deux chantiers avancent en parallèle, avec des logiques distinctes. Les traiter séparément vous évitera bien des erreurs. La recodification de la TVA (CIBS) : c’est la mise à jour de la référence légale sur vos factures, celle décrite dans cet article. Elle concerne la forme de vos documents. La facturation électronique : c’est l’obligation d’émettre et de recevoir vos factures via une plateforme agréée. Elle apporte d’ailleurs ses propres mentions obligatoires, selon son calendrier. Le point à retenir : dès le 1er septembre 2026, toutes les entreprises doivent être en capacité de recevoir des factures électroniques, y compris les micro-entrepreneurs en franchise. L’obligation de les émettre, elle, ne concernera les TPE et les indépendants qu’à compter du 1er septembre 2027. Mettre à jour votre mention TVA ne vous met pas en règle pour l’e-invoicing, et l’inverse est tout aussi vrai. Deux obligations séparées, qui ont seulement le tort de commencer le même jour. Ce qui ne change pas : votre régime, vos seuils, votre fonctionnement Changer d’article ne veut pas dire changer de régime. Voici ce qui reste strictement identique. Vos plafonds

Changement de mention TVA sur vos factures : de l’article 293 B du CGI à l’article L. 223-3 du CIBS Lire l’article »

Dematerialisation-des-factures-cabinet-avocats
Non classé

Facturation électronique avocat : dématérialiser les factures du cabinet

Facturation électronique avocat : dématérialiser les factures du cabinet Mis à jour le 30 septembre 2026 La dématérialisation des factures s’impose à tout cabinet d’avocats assujetti à la TVA. La réception électronique est obligatoire depuis le 1er septembre 2026, l’émission le sera au 1er septembre 2027. La plateforme e-Facturation du CNB est ouverte à 60 € HT par an, et la nature de la prestation ne remonte pas à l’administration. Depuis le 1er septembre 2026 : ce que votre cabinet doit déjà faire Depuis le 1er septembre 2026, tout cabinet d’avocats assujetti à la TVA doit pouvoir recevoir des factures électroniques par une plateforme agréée. L’obligation s’applique sans report, du confrère installé seul au cabinet de cinquante associés. Elle porte sur vos achats, pas encore sur vos honoraires. Les grandes entreprises et les entreprises de taille intermédiaire émettent déjà au format structuré : vos éditeurs juridiques, votre hébergeur ou votre banque vous adressent leurs factures par ce circuit. Les PME fournisseurs suivront au 1er septembre 2027. Sans plateforme, ces factures ne vous parviennent pas, et la TVA déductible correspondante reste bloquée. Deux formalités conditionnent la réception : souscrire auprès d’une plateforme agréée par l’administration ; figurer dans l’annuaire central, qui permet aux plateformes de vos fournisseurs de router leurs factures vers la vôtre. Si votre cabinet relève lui-même des grandes entreprises ou des ETI, l’émission structurée vous concerne aussi depuis le 1er septembre 2026. Les repères chiffrés de la réforme, à jour au 30 septembre 2026 : Repère Date ou montant Source Réception obligatoire des factures électroniques 1er septembre 2026 CNB, DGFiP Émission structurée pour les PME, dont la plupart des cabinets 1er septembre 2027 CNB, DGFiP Abonnement e-Facturation du CNB 60 € HT par an CNB Franchise en base, activité réglementée d’avocat 50 000 € (seuil majoré 55 000 €) BOFiP Micro-BNC, recettes 2026 à 2028 83 600 € Loi de finances pour 2026 Amende par facture non conforme 50 € Loi de finances pour 2026, art. 123 Amende par transmission manquante 500 € Loi de finances pour 2026, art. 123 Plafond annuel de ces amendes 15 000 € Loi de finances pour 2026, art. 123 Vérifier l’inscription du cabinet à l’annuaire L’annuaire central associe chaque SIREN à sa plateforme de réception. La souscription à une plateforme agréée vaut inscription : selon la FAQ facturation électronique du CNB, la plateforme fait elle-même la déclaration auprès de la DGFiP. Pour contrôler le résultat, le service de consultation de l’annuaire, ouvert le 18 septembre 2025, est accessible sur facturation.chorus-pro.gouv.fr/annuaire. Saisissez le SIREN de votre structure d’exercice : la plateforme rattachée doit apparaître. Si ce n’est pas le cas, contactez votre plateforme avant la prochaine facture fournisseur attendue. Le barème de sanctions de la loi de finances pour 2026 L’article 123 de la loi de finances pour 2026 fixe les amendes applicables aux manquements de facturation électronique et d’e-reporting. Une tolérance existe : la première infraction n’est pas sanctionnée si vous la corrigez spontanément, ou dans les trente jours suivant une demande de l’administration. L’absence de plateforme agréée suit sa propre séquence : mise en demeure, délai de trois mois pour régulariser, amende de 500 €, puis 1 000 € par trimestre supplémentaire sans plateforme. Manquement Montant Plafond ou condition Facture non conforme 50 € par facture 15 000 € par an Transmission e-reporting manquante 500 € par transmission 15 000 € par an Absence de plateforme agréée 500 €, puis 1 000 € par trimestre Après une mise en demeure restée sans effet pendant trois mois Franchise en base et micro-BNC : les seuils propres aux avocats Qui est concerné par la réforme électronique ? Un avocat ne peut pas exercer sous le statut d’auto-entrepreneur : la profession est une activité libérale réglementée, affiliée à la CNBF, et le régime micro-social ne lui est pas ouvert. Il peut en revanche relever du micro-BNC sur le plan fiscal et de la franchise en base de TVA. Le micro-BNC s’applique sous 83 600 € de recettes pour 2026, 2027 et 2028, après la revalorisation triennale prévue par la loi de finances pour 2026. La franchise en base obéit à des seuils propres aux avocats, fixés par l’article 293 B du CGI et commentés au BOFiP (BOI-TVA-DECLA-40-20) : 50 000 € de recettes pour l’activité réglementée d’avocat ; 55 000 € de seuil majoré : la franchise se maintient l’année où le premier seuil est dépassé, tant que ce second seuil n’est pas franchi ; 35 000 € pour les activités annexes, non réglementées. La franchise en base ne dispense pas de la réforme. Le critère retenu n’est pas la collecte de la TVA, mais l’assujettissement. Un cabinet en franchise rend des prestations situées dans le champ de la taxe ; il est seulement dispensé de la facturer sous les seuils. Assujetti ne veut donc pas dire redevable : vous recevez vos factures électroniques depuis septembre 2026 et vous émettrez au format structuré en septembre 2027. Votre situation Recevoir des factures électroniques en 2026 Émettre en 2027 E-reporting Cabinet assujetti à la TVA Oui Oui Oui, pour les clients particuliers et étrangers Avocat en franchise en base Oui Oui Oui, avec une transmission tous les deux mois Collaborateur libéral (rétrocession) Oui, sur sa propre plateforme agréée Oui, sur sa propre plateforme agréée Non pour la rétrocession, facturée en e-invoicing Avocat salarié Non, hors champ Non, hors champ Non Trois points à retenir si vous êtes en franchise en base : La mention TVA non applicable reste obligatoire sur vos factures, y compris au format électronique : la référence à l’article 293 B du CGI laisse place à celle du CIBS. Vous recevez des factures électroniques par une plateforme agréée depuis le 1er septembre 2026, comme toute entreprise assujettie. Le portail public de facturation ne remplit plus ce rôle depuis octobre 2024. Aucune solution publique gratuite n’existe : e-Facturation du CNB, à 60 € HT par an, ou une plateforme du marché prend le relais. Un point vaut aussi pour vos achats. Vos prestataires

Facturation électronique avocat : dématérialiser les factures du cabinet Lire l’article »

Externalisation-comptabilite-a-Madagascar
Non classé

Externalisation comptable à Madagascar : coût, avantages et démarche

Externalisation comptable à Madagascar : coût, avantages et démarche La comptabilité externalisée à Madagascar permet de gagner du temps sans perdre le contrôle ni la conformité. Elle offre des avantages concrets : réduction des heures de travail, tarifs transparents, supervision légale et protection des données. Une approche hybride combinant intelligence artificielle et expertise humaine, avec management qualité rigoureux et continuité de service garantie, répond à cette exigence. Plus de 200 entrepreneurs confient déjà leurs opérations à cette logique. L’externalisation bien pensée devient un levier de performance. Faire appel à un comptable à Madagascar n’a plus rien d’expérimental. Des structures françaises y opèrent depuis des années dans le BPO, et les entreprises françaises qui passent à l’externalisation comptable y trouvent un environnement francophone, organisé et déjà familiarisé avec la comptabilité, la fiscalité, la paie et les déclarations françaises. Un vivier de talents formés aux normes françaises Madagascar s’est imposée comme un hub francophone majeur pour l’externalisation administrative, reconnue internationalement pour son expertise en services offshore. Les universités malgaches forment chaque année de nombreux profils Bac+3 à Bac+5 en gestion, finance et fiscalité, alimentant un écosystème d’excellence comptable. Pour une société en croissance, c’est un point décisif : un dispositif d’outsourcing comptable fiable repose sur des équipes déjà à l’aise avec le PCG, la TVA et les circuits documentaires attendus en France. Le temps d’intégration s’en trouve réduit. À déléguer dès que les recrutements deviennent trop lents en interne ou que la charge administrative commence à freiner la production comptable. Le BPO malgache, un secteur structuré La sous traitance comptable madagascar s’inscrit dans un secteur déjà installé. Le BPO local emploie près de 3 946 personnes et génère environ 19,7 M€ de chiffre d’affaires, ce qui en fait un pilier des emplois tertiaires de l’île. Ces chiffres signalent une base opérationnelle déjà éprouvée pour confier des travaux sensibles à un prestataire dédié : saisie, révision, paie ou préparation des déclarations. Le bon réflexe ici consiste à vérifier comment cette maturité sectorielle se traduit dans les méthodes, le contrôle qualité et la supervision quotidienne. Référentiels maîtrisés : les équipes travaillent avec des bases proches du plan comptable général français, ce qui limite les écarts de méthode. Présence française installée : plusieurs acteurs hexagonaux opèrent déjà sur place, un signal utile pour évaluer la stabilité du marché. Français comme langue de travail : les échanges restent fluides avec vos équipes, vos fournisseurs et les interlocuteurs administratifs. Montée en compétence rapide : les profils sont préparés aux mécanismes comptables et fiscaux attendus par les entreprises françaises. Expert-comptable malgache ou comptable en France : pourquoi recruter depuis Madagascar ? Recruter un comptable en France coûte cher et est complexe. Au-delà du salaire brut, il faut ajouter les charges patronales, les congés payés, la mutuelle, ainsi que les frais liés au matériel et au bureau. Le coût total peut être 2,5 fois supérieur au salaire net. De plus, trouver le bon profil prend souvent plusieurs mois, retardant vos projets et générant des coûts en cas de mauvais recrutement ou turnover. La gestion administrative de l’embauche (DPAE, contrats, paie, DSN, registre du personnel) ajoute une complexité juridique et organisationnelle qui limite la flexibilité de votre entreprise. D’autre part, le coût d’externalisation à Madagascar est vraiment réduit. Les comptables malgaches maîtrisent les normes comptables internationales. De plus, ils sont souvent formés aux normes comptables européennes. L’externalisation comptable à Madagascar s’avère alors être une pratique stratégique pour les entreprises. Choisir des talents à Madagascar, c’est bénéficier d’une expertise adaptée à vos besoins, dans un environnement francophone qui facilite la communication et garantit la qualité des échanges. Cette approche et ces conditions vous permettent de libérer du temps pour vous concentrer sur le développement de votre activité tout en optimisant vos coûts et en sécurisant la gestion comptable de votre entreprise. Pourquoi l’externalisation comptable à Madagascar reste plus simple à déployer ? Choisir Madagascar pour externaliser une partie de votre gestion comptable ne repose pas uniquement sur un critère de coût. Le véritable avantage se trouve dans la capacité des équipes locales à s’intégrer rapidement à vos méthodes de travail et aux exigences de la comptabilité française. Contrairement à certaines destinations où l’écart entre les référentiels comptables impose une phase d’adaptation plus longue, de nombreux profils comptables malgaches maîtrisent déjà les fondamentaux du Plan Comptable Général (PCG), les mécanismes de TVA française, le traitement des pièces justificatives ainsi que les exigences courantes des entreprises françaises.Cette connaissance réduit considérablement la phase de cadrage initial. Vos équipes passent moins de temps à expliquer les règles métier et davantage de temps à optimiser les flux administratifs : saisie comptable, rapprochements bancaires, contrôle des factures fournisseurs, préparation des éléments de clôture ou suivi des dossiers clients. La maîtrise du français et une culture administrative proche des pratiques européennes facilitent les échanges quotidiens et la gestion à distance. Chaque année, selon le ministère de l’enseignement supérieur malgache, plusieurs milliers de diplômés malgaches en gestion, finance et services numériques alimentent un vivier de talents qualifiés, contribuant au développement de centres d’expertise dédiés aux entreprises francophones. Le résultat est concret : votre entreprise bénéficie d’une transition plus fluide, d’une montée en compétence accélérée et d’une meilleure visibilité sur ses opérations comptables. L’externalisation devient alors un véritable outil de performance administrative, et non une simple délégation de tâches. Ce que fait concrètement un assistant comptable à distance Confier une partie de la gestion comptable à distance revient à identifier précisément quelles opérations passent en délégation et avec quel niveau de contrôle. Pour les entreprises qui souhaitent également déléguer leurs tâches administratives, commerciales ou de gestion courante, l’externalisation administrative à Madagascar permet de compléter le dispositif avec un assistant virtuel dédié. Automatisation des tâches répétitives et gains horaires mesurables Un assistant comptable à distance prend en charge les tâches qui encombrent le quotidien administratif : saisie de factures, rapprochement bancaire, lettrage, classement des pièces et suivi des impayés, avec des factures et pièces issues des achats dématérialisées puis envoyées via des plateformes de partage sécurisées. Ces tâches peuvent aussi

Externalisation comptable à Madagascar : coût, avantages et démarche Lire l’article »

Retour en haut