Dématérialisation comptable : de la pièce reçue à l’archive probante
La dématérialisation comptable est le fait de recevoir, de traiter et de conserver les pièces comptables sous forme électronique, cela sans perdre leur valeur probante. Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit pouvoir recevoir ses factures par une plateforme agréée. Les pièces papier se numérisent selon l’article A102 B-2 du livre des procédures fiscales (LPF) avant toute destruction.
Ce que recouvre la dématérialisation comptable en 2026
La dématérialisation comptable couvre trois gestes : recevoir les pièces sous forme électronique, les traiter sans ressaisie et les conserver avec leur valeur de preuve. Une comptabilité dématérialisée ne se résume donc pas à scanner des factures. Pour chaque pièce, l’entreprise doit savoir quel fichier fait foi.
L’obligation de réception vise toutes les entreprises assujetties, y compris l’auto-entrepreneur en franchise en base dont les factures portent la mention « TVA non applicable ». Les grandes entreprises et les entreprises de taille intermédiaire (ETI) émettent déjà au format électronique depuis le 1er septembre 2026. Les PME, TPE et micro-entreprises n’y sont tenues qu’au 1er septembre 2027. Le calendrier figure dans le guide de démarrage publié en juillet 2026 par la Direction générale des finances publiques (DGFiP).
Pendant douze mois, une même TPE reçoit donc la facture structurée de son fournisseur d’énergie et le PDF de son plombier. Les deux documents n’obéissent pas à la même règle de conservation.
| Nature de la pièce | Exemples | Ce qui fait foi |
|---|---|---|
Électronique d’origine | Facture reçue d’une plateforme agréée (UBL, CII ou Factur-X), relevé bancaire téléchargé | Le fichier reçu, conservé sous forme électronique |
PDF reçu par courriel | Facture d’un fournisseur PME, tenu d’émettre au format structuré à partir de 2027 seulement | Le fichier PDF, lui aussi conservé sous forme électronique |
Papier | Ticket de caisse, note de restaurant, facture d’un fournisseur établi hors de France | L’original, ou sa copie numérisée selon l’article A102 B-2 du LPF |
La facture d’un fournisseur étranger reste hors du circuit des plateformes : l’e-facturation vise les opérations entre assujettis établis en France. Les transactions avec l’étranger et les ventes aux particuliers relèvent de l’e-reporting, qui transmet leurs données à l’administration selon le même calendrier que l’émission.
Quelles pièces conserver, combien de temps et sous quelle forme ?
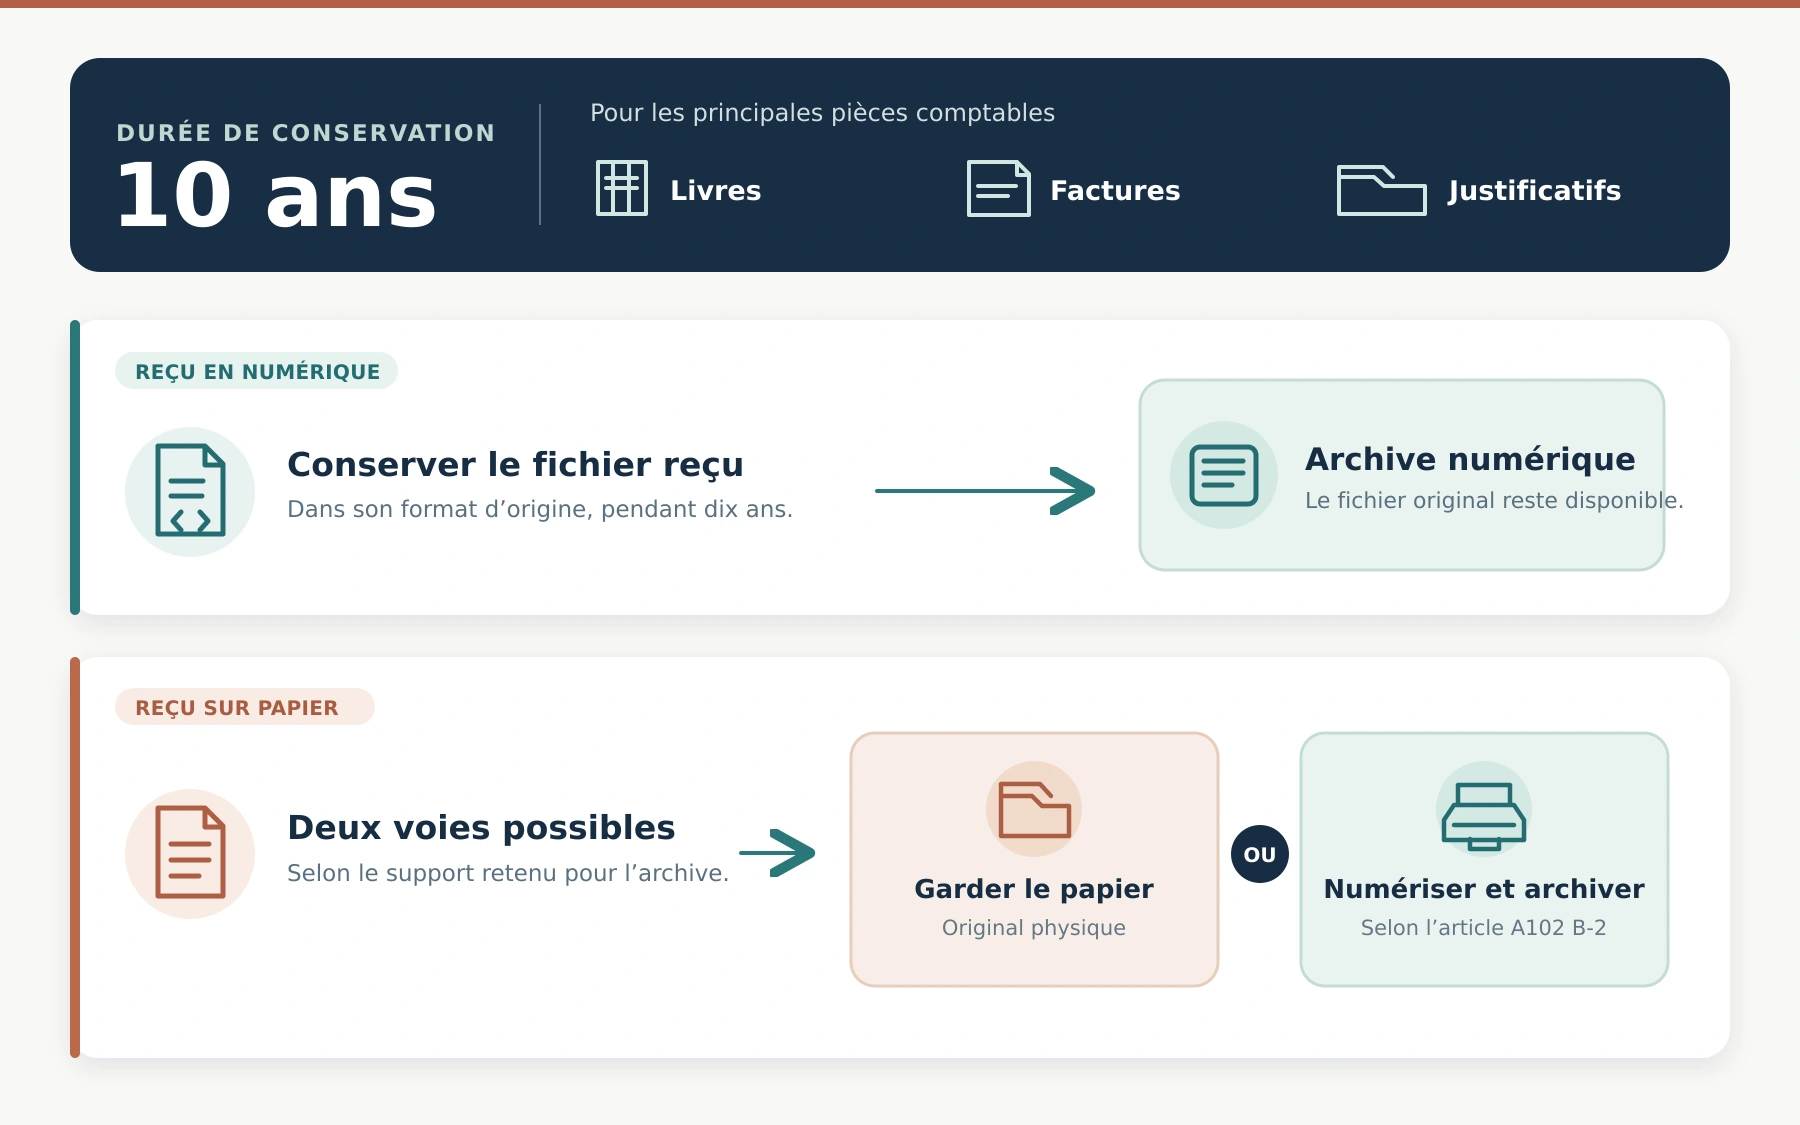
Livres comptables, factures et autres pièces justificatives se conservent dix ans. Le Code de commerce imposait déjà cette durée aux commerçants, et la loi n° 2026-534 du 25 juin 2026 aligne désormais le délai fiscal, fixé jusque-là à six ans.
| Document | Durée | Point de départ | Texte |
|---|---|---|---|
Livre-journal, grand livre, livre d’inventaire | 10 ans | Clôture de l’exercice | Code de commerce, art. L123-22 |
Factures clients et fournisseurs, bons de commande et de livraison | 10 ans | Clôture de l’exercice | Code de commerce, art. L123-22 |
Tout document soumis au contrôle de l’administration fiscale | 10 ans, contre 6 ans auparavant | Dernière opération inscrite ou date d’établissement de la pièce | LPF, art. L102 B, modifié par la loi du 25 juin 2026 |
Le nouveau délai fiscal s’applique aux documents dont la conservation de six ans expire après le 1er janvier 2027, selon Service Public Entreprendre.
Pour un professionnel libéral en entreprise individuelle, sans qualité de commerçant, une facture d’achat du 15 mars 2021 devait être gardée jusqu’au 15 mars 2027. Elle l’est désormais jusqu’au 15 mars 2031.
La dématérialisation des documents comptables laisse ces durées intactes. La réglementation encadre en revanche le support : un document reçu sur support informatique se conserve sous cette forme pendant tout le délai, selon l’article L102 B du LPF. Seul un document reçu sur papier peut passer sur un support numérique. Imprimer le PDF d’un fournisseur ne dispense donc pas de garder le fichier.
Numériser une facture papier sans perdre sa valeur probante
Une facture papier numérisée remplace l’original si la copie respecte l’article A102 B-2 du LPF, créé par un arrêté du 22 mars 2017. Le texte exige une reproduction fidèle, un format PDF, un dispositif d’intégrité et un horodatage.
- Reproduction à l’identique. Image et contenu restent conformes à l’original, couleurs comprises lorsqu’un code couleur porte un sens (tampon « payé », annotation manuscrite). Le texte interdit les traitements sur l’image et n’admet qu’une compression sans perte.
- Format. Chaque copie est enregistrée en PDF ou en PDF/A-3, et une photo laissée en JPEG ne répond pas au texte.
- Scellement. La copie porte une empreinte numérique, ou un cachet serveur ou une signature électronique fondés sur un certificat de niveau une étoile au moins du référentiel général de sécurité (RGS). Un dispositif équivalent reconnu par la liste de confiance française convient aussi.
- Horodatage de chaque opération, au moins par une source interne.
- Organisation documentée. Une procédure écrite et des contrôles internes garantissent la disponibilité, la lisibilité et l’intégrité des copies pendant toute la durée de conservation.
Une facture photographiée au téléphone n’est pas exclue par principe. Elle vaut copie fiable si l’application produit un PDF scellé et horodaté, sans filtre d’optimisation automatique de l’image. Le réglage de ce filtre se vérifie dans l’application avant la première destruction d’original. L’archivage peut rester en interne ou passer par un tiers mandaté, comme le prévoit le même article.
Détruire les originaux papier : ce qu’il faut pouvoir prouver
L’article L102 B du LPF autorise la conservation sur support informatique des pièces reçues sur papier. Une fois la copie conforme, l’original peut donc être détruit.
En cas de contrôle, l’entreprise doit alors produire sa procédure écrite, la trace des contrôles réalisés et l’horodatage de chaque fichier. Une copie non conforme, sans original conservé, fragilise la pièce et le droit à déduction de TVA qui s’y attache. Garder les originaux d’une première période test, un trimestre par exemple, permet de vérifier la qualité des copies avant toute destruction.
Factures reçues d’une plateforme agréée : l’original est le fichier
Une facture reçue par une plateforme agréée se conserve dans son format d’origine, UBL, CII ou Factur-X, pendant tout le délai légal. Le PDF lisible que produit le logiciel sert au travail courant, mais la pièce qui fait foi reste le fichier reçu.
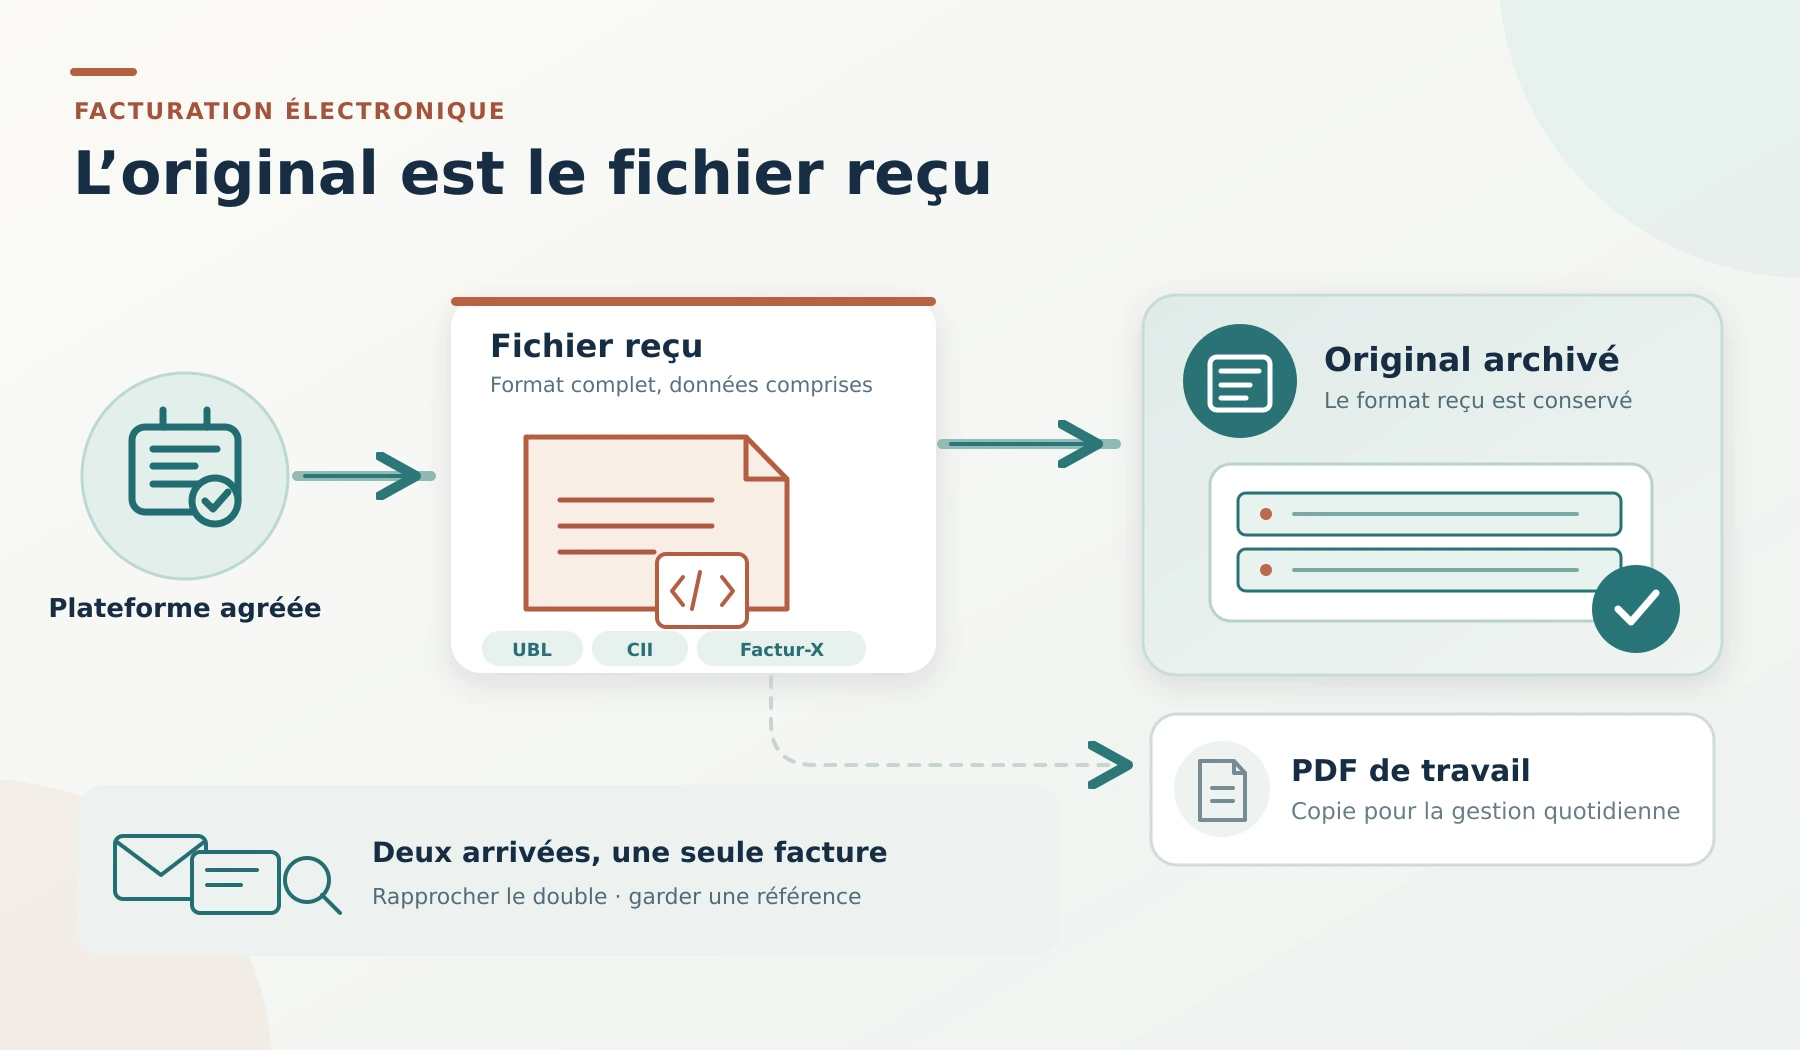
Une facture Factur-X ressemble à un PDF ordinaire, mais elle embarque ses données structurées. Les trois formats du socle respectent la norme européenne EN 16931. C’est ce fichier complet qui se conserve, et non une impression ou un PDF regénéré par le logiciel.
La doctrine administrative prend l’exemple d’une facture reçue au format XML : l’entreprise la conserve dans ce format et peut seulement la convertir en PDF pour sa gestion. Un changement de logiciel en cours de délai oblige aussi à assurer la conversion et la compatibilité des anciens fichiers, sans altération, en vue d’un contrôle.
Pendant la période de transition, une même facture arrive parfois deux fois, par la plateforme puis par courriel. Le guide de démarrage de la DGFiP décrit la conduite à tenir :
- Comparer le numéro, le fournisseur, le client, la date et les montants hors taxe, de TVA et toutes taxes comprises ;
- Désigner une facture de référence dans le système de traitement ;
- Marquer les autres exemplaires comme copies et garder la trace du rapprochement.
Pour les cabinets d’avocats, la nature précise des prestations ne figure pas parmi les données transmises à l’administration. Les règles de la dématérialisation des factures en cabinet d’avocats détaillent ce point et ses limites.
Notes de frais, tickets, relevés : les pièces qui résistent
Les courriers papier et les pièces reçues hors plateforme demandent une règle de traitement dès leur réception. Le délai de dix ans dépasse souvent la durée de vie physique d’un ticket thermique.
| Pièce | Risque | Réflexe |
|---|---|---|
Ticket thermique (péage, carburant, restaurant) | Encre qui pâlit avant la fin du délai | Numérisation dans la semaine, en PDF scellé et horodaté |
Justificatif de note de frais | Pièces remises en bloc à la fin du mois | Un canal de dépôt unique, un justificatif par ligne de dépense |
Relevé bancaire | Profondeur d’historique en ligne variable selon la banque | Téléchargement de chaque relevé mensuel |
Facture papier d’un petit fournisseur | Original égaré avant sa numérisation | Numérisation à réception, original gardé pendant la période test |
Un commercial qui remet ses tickets de péage et de restaurant en fin de mois transmet des pièces déjà vieillies de quatre semaines. Déposées le jour même depuis un téléphone, avec une application qui scelle et horodate le PDF, elles gardent leur valeur de preuve.
La synchronisation bancaire du logiciel comptable alimente les écritures, mais le relevé mensuel reste la pièce à archiver. Pour les documents autres que les factures, la doctrine admet aussi la conservation sur support informatique. Appliquer la même méthode qu’aux factures évite de gérer deux procédures.
Logiciel de dématérialisation comptable : quatre briques à distinguer
Un logiciel de dématérialisation comptable couvre rarement toute la chaîne à lui seul. Quatre briques se distinguent, et chacune se vérifie avant la signature du contrat.
| Brique | Rôle | À vérifier avant de signer |
|---|---|---|
Collecte et lecture des pièces | Dépôt des justificatifs par téléphone ou par courriel, extraction des montants | Production d’un PDF scellé et horodaté, sans filtre d’image |
Plateforme agréée | Réception des factures électroniques, puis émission en 2027 pour les PME | Présence sur la liste définitive publiée par l’administration fiscale |
Logiciel comptable | Saisie, lettrage, rapprochement bancaire, import des logiciels métier, fichier des écritures comptables (FEC) | Export du FEC conforme, reprise de l’historique en cas de changement |
Archivage à valeur probante | Conservation des fichiers pendant dix ans | Intégrité des fichiers, lisibilité après un changement d’outil, lieu de stockage |
La liste officielle des plateformes agréées distingue deux statuts : l’immatriculation définitive, accordée après les tests d’interopérabilité, et les dossiers encore en attente de ces tests. Un prestataire du second groupe n’a donc pas encore prouvé ses échanges avec les autres plateformes. Un logiciel affiché « solution compatible » ne transmet rien lui-même : il passe par une plateforme agréée. Le cas de la facturation électronique avec Pennylane illustre cette deuxième brique.
Le lieu de stockage compte aussi. Selon la doctrine, les factures papier restent stockées sur le territoire français. Les factures électroniques se stockent en France, dans l’Union européenne ou dans un pays lié à la France par une convention d’assistance. Un stockage hors de France se déclare au service des impôts des entreprises.
Une suite intégrée réduit les ressaisies et le nombre de connecteurs à surveiller. Des outils séparés laissent choisir chaque brique, au prix d’une maintenance des raccordements. Pour une TPE qui traite quelques dizaines de pièces par mois, la suite intégrée suffit le plus souvent. Un groupe de plusieurs sociétés vérifie un point supplémentaire. Chez un prestataire, les factures structurées de chaque société se conservent séparément, car la doctrine juge non conforme un archivage commun.
Aucune solution d’archivage ne rend conforme une procédure absente. L’organisation documentée exigée par l’article A102 B-2 reste à la charge de l’entreprise, même quand un prestataire numérise pour elle.
Avantages et limites : ce que la dématérialisation ne règle pas
La dématérialisation raccourcit la recherche des pièces et la préparation des clôtures, mais elle ajoute des coûts récurrents et une dépendance aux prestataires. Ses avantages et ses inconvénients se mesurent sur un exercice complet, pas sur le premier mois.
Les gains portent d’abord sur le temps : une pièce se retrouve en quelques secondes et l’expert-comptable travaille sans attendre l’envoi des classeurs. La réforme ajoute un effet à terme, puisque les données transmises par les plateformes doivent alimenter le préremplissage des déclarations de TVA. Pour la facturation électronique, le gouvernement attend plus de 4 milliards d’euros de gains par an pour les entreprises. Il les attribue à la réduction des erreurs de saisie et des tâches administratives, selon son communiqué du 1er septembre 2026.
Quatre limites restent entières :
- Coût récurrent. Plateforme, outil de collecte et archivage s’additionnent, et l’archivage court pendant toute la durée de conservation.
- Dépendance au prestataire. Un changement d’outil impose de récupérer l’historique dans un format lisible, d’où une clause de réversibilité négociée avant la signature.
- Qualité des données fournisseurs. Un SIREN erroné bloque le routage d’une facture, quel que soit l’outil.
- Discipline interne. Une pièce envoyée directement à la comptabilité, hors du canal prévu, recrée des doublons.
Pour une micro-entreprise qui reçoit une dizaine de pièces par mois, déjà électroniques pour la plupart, une plateforme agréée d’entrée de gamme et un classement rigoureux suffisent. Un outil de collecte payant n’y apporte presque rien.
Quand le volume atteint plusieurs centaines de pièces par mois, d’autres fonctionnalités comptent : lecture automatique des montants, génération des écritures, intégration entre les briques. Ce que l’automatisation de la saisie comptable traite réellement, et ce qu’elle laisse aux équipes, se vérifie avant l’abonnement.
Passer au zéro papier : l’ordre réel des opérations
Le passage au zéro papier suit un ordre précis : les flux d’abord, les outils ensuite, la destruction des originaux en dernier. Inverser cet ordre produit des archives incomplètes ou des pièces détruites trop tôt.
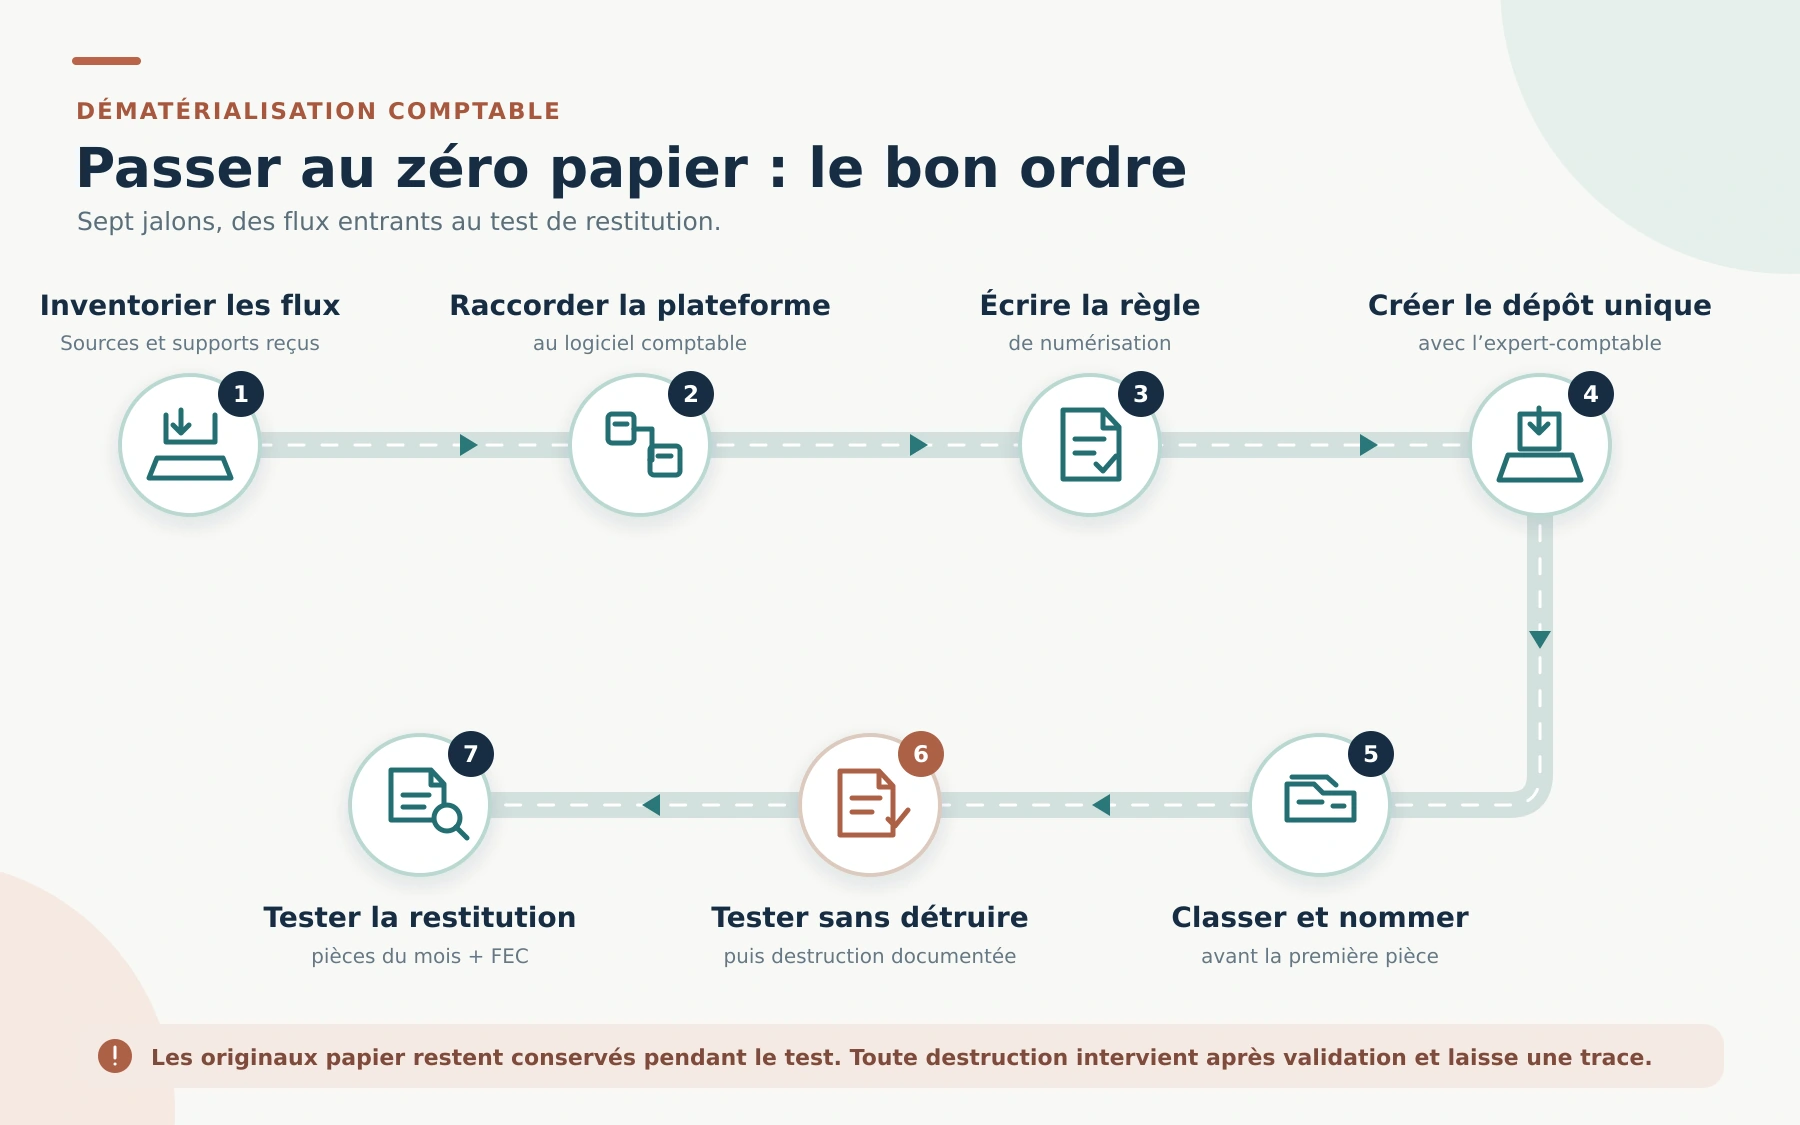
- Inventaire des flux entrants. Pour chaque source, la forme de réception : plateforme, PDF par courriel, courrier papier, relevé téléchargé.
- Choix de la plateforme agréée et raccordement au logiciel comptable, la réception électronique étant obligatoire depuis le 1er septembre 2026.
- Règle de numérisation écrite, avec l’outil, le format, le scellement, l’horodatage et la personne responsable.
- Canal de dépôt unique, partagé avec l’expert-comptable, vers lequel tout autre envoi est redirigé.
- Plan de classement et règle de nommage, figés avant la première pièce.
- Période test, originaux conservés, puis destruction documentée des papiers numérisés.
- Test de restitution : retrouver les pièces d’un mois tiré au hasard et produire le FEC, comme le demanderait un vérificateur.
Démarrer hors période de clôture laisse le temps de corriger la règle de numérisation avant les travaux de fin d’exercice. Au 1er septembre 2026, 66 % des entreprises du cœur de cible avaient déjà choisi leur plateforme, selon le même communiqué gouvernemental. Les autres engagent la démarche sans attendre. Le gouvernement n’appliquera aucune sanction en 2026. Le guide de la DGFiP distingue, lui, les entreprises engagées dans une trajectoire sérieuse de mise en conformité de celles qui restent inertes.
Dans une PME sans direction financière, le pilotage de ce chantier peut revenir à l’expert-comptable ou à un directeur financier à temps partagé. Le comparatif DAF externalisé ou expert-comptable aide à répartir ces rôles.
Côté cabinet : absorber la dématérialisation de vos clients
Pour un cabinet d’expertise comptable, la dématérialisation des clients déplace la charge sans la supprimer. La collecte, le contrôle de complétude et les relances restent à faire, désormais sur trois flux en parallèle. Un client passé au zéro papier avant sa clôture aborde la période fiscale 2027 avec des pièces déjà classées.
Wize Expert met à disposition des cabinets des collaborateurs dédiés, recrutés et formés à leurs logiciels. Ils prennent en charge la part opérationnelle : collecte des pièces comptables, pré-comptabilité et relances des clients, avec un démarrage possible dès 5 heures par semaine. La production sort sous la signature du cabinet, qui garde la relation client et le pilotage technique.
Découvrez l’offre d’assistant de direction externalisé : formule dès 5 heures par semaine, en marque blanche pour vos clients, sur un périmètre que le cabinet mesure avant de l’étendre. Des pièces entièrement dématérialisées se traitent aussi à distance, ce qui rend possible l’externalisation de la comptabilité, dont le coût et la démarche se comparent avant de s’engager.
Décrivez vos volumes de pièces, vos logiciels et vos échéances de clôture. Nous vous répondons sous 48 heures.
Questions fréquentes
La dématérialisation comptable est-elle obligatoire ?
Elle l’est pour la réception des factures depuis le 1er septembre 2026 : toute entreprise assujettie à la TVA doit pouvoir les recevoir par une plateforme agréée. L’émission électronique suit au 1er septembre 2027 pour les PME, TPE et micro-entreprises. La numérisation des pièces papier reste en revanche un choix d’organisation, encadré par l’article A102 B-2 du LPF.
Une facture PDF reçue par courriel est-elle encore valable ?
Oui, lorsqu’elle correspond à une opération réelle et porte les mentions nécessaires. Le guide de démarrage de la DGFiP demande de ne pas l’écarter pour son seul canal d’arrivée, et le droit à déduction de la TVA s’apprécie selon les règles habituelles. Si le fournisseur est déjà tenu d’émettre en électronique, une régularisation par la plateforme peut lui être demandée, sans condition sur le paiement.
Qui conserve les pièces : l’entreprise ou l’expert-comptable ?
L’entreprise reste responsable de la conservation de ses pièces, même quand elle confie la numérisation ou l’archivage à un tiers. La doctrine fiscale précise qu’une défaillance du prestataire n’exonère pas l’entreprise. La lettre de mission ou le contrat d’archivage fixe donc qui numérise, où les fichiers sont stockés et comment ils sont restitués en cas de contrôle.
Combien coûte la dématérialisation d’une comptabilité de TPE ?
Le coût se compose de trois abonnements, la plateforme agréée, l’outil de collecte et l’archivage, auxquels s’ajoute le temps de paramétrage. Des plateformes proposent des offres d’entrée de gamme pour les petits volumes, et certaines suites comptables intègrent déjà la plateforme. L’archivage est le poste qui dure le plus longtemps : il se paie pendant les dix ans de conservation.
Existe-t-il une aide publique à la dématérialisation de la comptabilité ?
Le chèque France Num de 500 €, qui a financé en 2021 des dépenses de numérisation des TPE, n’existe plus. France Num, l’initiative de l’État pour la transformation numérique des TPE et PME, oriente toutefois vers des accompagnements référencés. Pour les dispositifs régionaux, la chambre de commerce ou la région du siège donne l’état à jour, les conditions changeant d’une année à l’autre. Le coût des outils reste une charge déductible du résultat de l’entreprise.
Un coffre-fort numérique certifié est-il obligatoire ?
Ni l’article L102 B du LPF ni l’article A102 B-2 n’imposent de certification particulière. Ils exigent l’intégrité, la lisibilité et la disponibilité des fichiers pendant toute la durée de conservation. Une solution certifiée facilite la preuve de ces garanties, sans dispenser l’entreprise de sa propre procédure écrite.