Réforme TVA OPCO 2026 : payer, comptabiliser et se faire rembourser après le 1er octobre

La réforme TVA OPCO 2026 change le paiement des formations financées : à compter du 1er octobre 2026, la plupart des opérateurs de compétences (OPCO) ne règlent plus directement l’organisme de formation. L’entreprise avance la facture toutes taxes comprises (TTC), puis obtient un remboursement calculé hors taxes (HT). Le montant financé, lui, ne bouge pas.
Pour les dirigeants de TPE, PME et auto-entrepreneurs, comme pour les cabinets d’expertise comptable, cette bascule modifie concrètement la trésorerie, le traitement comptable et la gestion des demandes de remboursement. Vous allez voir ici ce que la réforme change, les impacts fiscaux et comptables à anticiper, le nouveau circuit de paiement, les échéances à respecter et les points de vigilance pour éviter les erreurs ou les coûts inutiles.
Ce qui change au 1er octobre 2026, et ce qui ne change pas
La réforme modifie le régime de taxe sur la valeur ajoutée (TVA) applicable aux opérateurs de compétences. Elle ne touche ni les critères d’éligibilité, ni les plafonds de prise en charge, comme le rappellent les communications d’Opco EP et d’Atlas.
Son origine n’est ni une loi ni un décret. La Direction de la législation fiscale (DLF) a conclu à l’assujettissement des OPCO à la TVA dans deux prises de position datées de mi-novembre 2025 et de mi-février 2026. Leur texte intégral n’est pas publié : ce point mérite d’être connu avant de répondre à un client qui demande « le texte de référence ».
L’entrée en vigueur était fixée au 1er janvier 2026. Les onze OPCO ont annoncé son report au mois d’octobre 2026 dans un communiqué commun du 22 décembre 2025. Neuf opérateurs sont concernés. Uniformation et OPCO Santé ont opté pour le maintien de leur exonération, et leurs relations avec les entreprises et les prestataires ne suivent pas ce nouveau régime.
Le communiqué de presse inter-OPCO du 16 avril 2026 décrit un calendrier en deux temps. La facturation à France compétences des frais de gestion, d’information et de missions relève de la TVA depuis le 1er janvier 2026. Les dispositions qui touchent la prise en charge et la subrogation s’appliquent à compter du 1er octobre 2026.
| Élément | Avant le 1er octobre 2026 | À partir du 1er octobre 2026 |
|---|---|---|
Destinataire de la facture | l’OPCO, en cas de subrogation | l’entreprise bénéficiaire |
Trésorerie avancée | aucune sur la part financée | totalité de la facture TTC |
Base du remboursement | montant réglé par l’OPCO | montant HT, dans la limite de l’accord |
Droit à déduction de la TVA | non exercé par l’entreprise | exercé par l’entreprise |
Plafonds et critères | inchangés | inchangés |
La subrogation n’est pas supprimée : ce que dit l’IGAS
Aucun texte ne supprime la subrogation de paiement. Le rapport de l’Inspection générale des affaires sociales (IGAS) n° 2025-018R, daté d’octobre 2025, indique qu’elle reste possible, mais que seule l’entreprise est habilitée à exercer le droit à déduction.
Constructys formule la conséquence dans sa communication du 6 juillet 2026 : un OPCO ne peut plus déduire la TVA lorsqu’il n’est pas le bénéficiaire direct de la prestation. Pour l’apprentissage et la professionnalisation, l’analyse doit aussi se faire au regard des règles propres au dispositif. Le paiement direct devient donc difficile à tenir, et chaque opérateur a réduit son périmètre de subrogation à sa main.
La nuance a une portée pratique en cabinet. Répondre à un client que « la subrogation est supprimée » est inexact et l’expose à renoncer à un financement qu’il pouvait encore obtenir. La bonne réponse dépend du dispositif mobilisé, de l’opérateur, de la branche concernée et, le cas échéant, du cadre posé par le Code du travail.
Le nouveau circuit de paiement, étape par étape
En l’absence de subrogation, six opérations s’enchaînent, dans cet ordre, avec un changement de processus internes à prévoir. Le paiement de la facture ne vaut pas droit au remboursement : celui-ci reste subordonné à l’accord obtenu et aux justificatifs transmis.

- L’entreprise dépose sa demande de prise en charge sur le portail de l’opérateur.
- L’OPCO notifie son accord, son plafond et ses conditions.
- L’organisme de formation réalise l’action ou les cours prévus et facture l’entreprise.
- L’entreprise règle la facture TTC.
- Elle adresse une demande de remboursement accompagnée des pièces exigées.
- L’OPCO rembourse sur base HT, dans la limite de son engagement.
Un point provoque des rejets en série. La demande de remboursement n’est pas une facture : l’Opcommerce précise qu’elle ne comporte aucune référence à la TVA. Le réflexe consistant à émettre une facture à l’ordre de l’OPCO produit un refus de traitement. Les outils de facturation et l’espace de dépôt en ligne doivent donc être paramétrés pour transmettre les bonnes informations et éviter ces rejets. Chez Atlas, l’entreprise s’appuie sur la facture du prestataire et sur le certificat de réalisation, des justificatifs complémentaires pouvant être demandés selon le dispositif. En cas de doute, vérifiez directement auprès de l’OPCO les modalités attendues.
Côté prestataire, le back-office change également : ce volet relève de la gestion administrative des organismes de formation, traité par Wize Up.
Comptabiliser l’avance TTC et le remboursement HT
Dans le nouveau circuit, la facture de l’organisme de formation est émise au nom de l’entreprise. Elle entre donc dans sa comptabilisation, TVA comprise, ce qui n’était pas le cas lorsque l’OPCO réglait directement le prestataire.
Le schéma se déroule en trois temps.
| Opération | Débit | Crédit |
|---|---|---|
Réception de la facture de formation | 6228 ou 6333 pour le montant HT ; 44566 pour la TVA déductible | 401, montant TTC |
Règlement du prestataire | 401 | 512 |
Constatation du remboursement acquis | compte de tiers dédié à l’opérateur | voir ci-dessous |
Le troisième temps appelle une précision que peu de sources traitent correctement. Le règlement de l’Autorité des normes comptables (ANC) n° 2022-06, applicable aux exercices ouverts à compter du 1er janvier 2025, modernise le PCG et supprime les comptes 791, 796 et 797. Les articles publiés qui recommandent encore le compte 791 pour un remboursement OPCO sont périmés.
L’ANC prévoit expressément le compte 649, « Remboursements de charges de personnel », pour les remboursements reçus en compensation de charges de personnel. Une prise en charge portant sur la rémunération du stagiaire pendant la formation relève de ce compte, ce qui améliore la lecture des comptes annuels et de la masse salariale.
Pour un remboursement portant sur des coûts pédagogiques, la situation est différente : les frais de formation peuvent en effet relever de deux catégories principales, coûts pédagogiques et coûts salariaux, et l’ANC n’a pas publié de traitement de substitution. Deux pratiques coexistent, le crédit du compte de charge d’origine et l’imputation en compte 758. Aucune n’est consacrée par un texte à ce jour, et cet article n’en recommande donc aucune. La position raisonnable consiste à retenir une convention unique, à l’appliquer à l’ensemble du portefeuille et à la mentionner en annexe selon la nature du remboursement.
Deux points de contrôle complètent le schéma. Lorsque le remboursement est acquis avant la réalisation de l’action et que la clôture intervient entre-temps, un compte de produits constaté d’avance s’impose. Le reste à charge combine deux éléments quand la prise en charge ne couvre pas tout le coût. D’abord la fraction HT non financée, ensuite la TVA non déductible le cas échéant.
Le décalage entre le décaissement TTC et l’encaissement HT se répercute sur le pilotage des encaissements et des décaissements du dossier, dossier par dossier.
Qui supporte la TVA sur vos frais de formation ?
L’entreprise assujettie disposant d’un droit à déduction intégral ne supporte pas la TVA. Elle la récupère sur sa déclaration, et ne subit qu’un décalage de trésorerie. Dans tous les cas concernés par la réforme, l’entreprise avance les frais de formation, notamment dans les structures de plus de 50 salariés.
Trois situations produisent un coût définitif. L’assujetti partiel ne déduit qu’une fraction, selon son coefficient de déduction. L’entreprise sous franchise en base ne déduit rien. L’association ou l’organisme dont l’activité est exonérée se trouve dans le même cas : la taxe reste à sa charge.
Avant de chiffrer cet impact, vérifiez le régime de l’organisme de formation. Le a du 4° du 4 de l’article 261 du code général des impôts (CGI) exonère de TVA la formation professionnelle continue. Pour un prestataire de droit privé, l’exonération suppose une attestation délivrée par l’autorité administrative compétente. Elle n’est ni automatique ni obligatoire. La demande se formule au moyen de l’imprimé n° 3511-SD, dans les conditions des articles 202 A à 202 D de l’annexe II au CGI.
Quand le prestataire est exonéré, il ne facture aucune TVA et la question du reste à charge fiscal au titre de la taxe disparaît. Quand il ne l’est pas, la taxe pèse sur l’entreprise et se récupère selon la périodicité déclarative applicable à son régime. Les frais annexes, comme les repas, se traitent à part des frais de formation au sens strict.
Votre vraie échéance n’est pas le 1er octobre
Le fait générateur de la bascule diffère d’un opérateur à l’autre. Atlas retient la date de dépôt du dossier, l’Opcommerce la date de l’engagement ou de l’accord de prise en charge.
Atlas indique qu’une entreprise souhaitant conserver les modalités antérieures doit déposer sa demande avant le 15 septembre 2026, afin de permettre son instruction avant l’entrée en vigueur. La formulation mérite attention : elle vise à permettre l’instruction, elle ne garantit ni son achèvement ni l’accord.
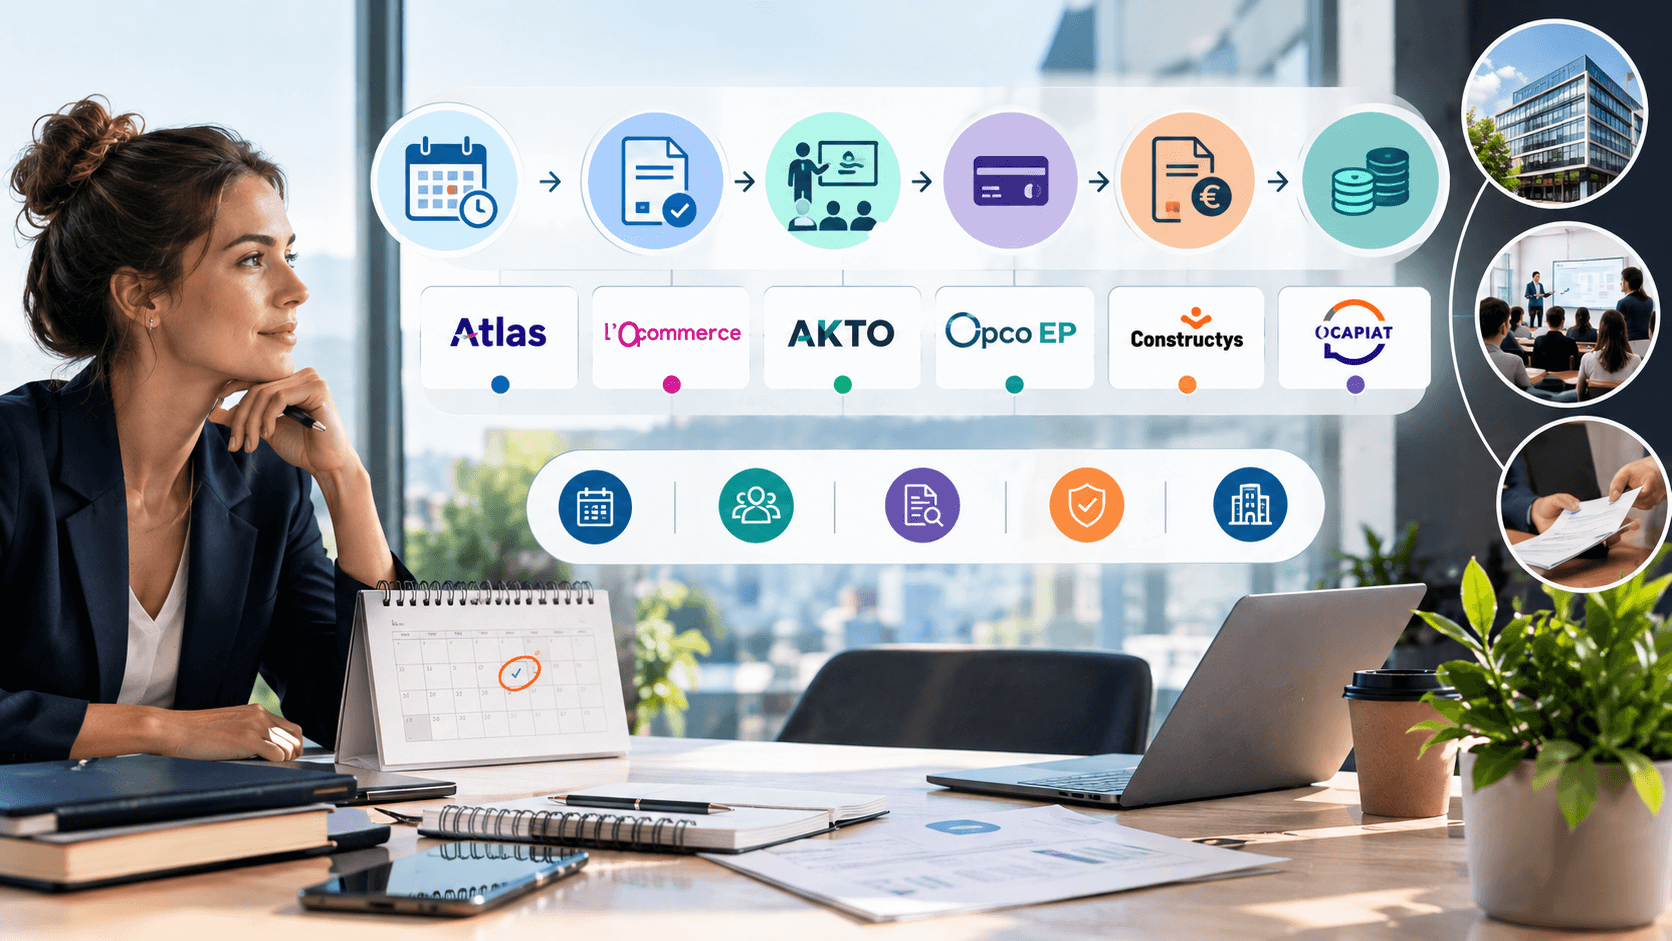
| Opérateur | Élément déclencheur publié | Point signalé par l’opérateur |
|---|---|---|
Atlas | dépôt du dossier | dépôt avant le 15 septembre 2026 pour instruction préalable ; subrogation maintenue sur l’apprentissage, campusAtlas et le plan de développement des compétences des entreprises de moins de 50 salariés, sur demande |
L’Opcommerce | engagement ou accord de prise en charge | remboursement HT sous 30 jours à compter de la complétude du dossier |
AKTO | engagement du dossier | dossiers engagés avant le 1er octobre 2026 régis par l’ancien régime jusqu’à leur dénouement |
Opco EP | validation de la demande | demandes validées jusqu’au 30 septembre 2026 traitées selon les modalités antérieures |
Constructys | dossiers concernés à partir du 1er octobre | dispositif transitoire sans subrogation du 1er octobre au 31 décembre 2026 |
OCAPIAT | dossier | remboursement sur présentation des justificatifs depuis le 1er septembre 2026 |
Le rattachement se vérifie à partir de l’identifiant de convention collective (IDCC), pas du code NAF. Atlas rattache à son champ la convention collective nationale des cabinets d’experts-comptables et de commissaires aux comptes, IDCC 787. Le cumul de cette vérification et des dépôts de dossiers alourdit un calendrier déjà tendu par la préparation de la période fiscale.
Facture électronique et TVA OPCO : deux réformes distinctes
Les deux calendriers se croisent, les logiques diffèrent. Toute entreprise établie en France et assujettie à la TVA doit être en capacité de recevoir des factures électroniques depuis le 1er septembre 2026. L’obligation d’émission s’impose aux grandes entreprises et aux entreprises de taille intermédiaire à cette même date, aux petites et moyennes entreprises et aux micro-entreprises à compter du 1er septembre 2027.
La réforme TVA des OPCO ne crée aucune mention légale nouvelle sur la facture. Le numéro de dossier exigé par certains opérateurs est une règle de gestion propre à l’opérateur, non une mention réglementaire. Le cadre général est détaillé dans nos articles sur les obligations des cabinets d’avocats et sur le paramétrage de la réception dans Pennylane.
À traiter avant le 30 septembre 2026
Sept actions couvrent le sujet pour un portefeuille de dossiers.
- Recenser les actions de formation et de reconversion du second semestre, ainsi que leur dispositif de financement.
- Demander par écrit à chaque opérateur le fait générateur qu’il retient.
- Déposer les demandes de prise en charge restantes, sans attendre la dernière semaine.
- Vérifier le régime de TVA de chaque organisme de formation avant de chiffrer un reste à charge.
- Paramétrer les comptes et arrêter une convention stable d’imputation du remboursement et des aides.
- Chiffrer l’avance de trésorerie sur le dernier trimestre en intégrant la fin progressive de la subrogation et le changement de circuit, dossier par dossier.
- Anticiper la suppression de certains automatismes de subrogation.
La production comptable de ces flux avec Wize Expert
Ces opérations sont peu complexes et très répétitives. Elles consomment du temps de collaborateur au moment où la charge de production monte.
Wize Expert met à disposition des cabinets d’expertise comptable et des cabinets d’avocats des collaborateurs comptables dédiés, formés à vos outils et encadrés en continu. Sur ce type de flux, leur périmètre couvre :
- la saisie des factures de formation et le suivi de la TVA déductible ;
- la constatation et le lettrage des créances sur les opérateurs ;
- le rapprochement des remboursements encaissés ;
- la préparation des déclarations.
Le cadre est double : société malgache inscrite à l’Ordre des experts-comptables malgache, société française sous contrat de droit français. Formules à partir de cinq heures par semaine, sans engagement de durée.
Décrivez le volume de dossiers concernés et vos échéances de clôture. Nous vous répondons sous 48 heures.
Questions fréquentes
Un dossier déposé avant le 15 septembre 2026 conserve-t-il la subrogation ?
Chez Atlas, le dépôt à cette date vise à permettre l’instruction du dossier avant l’entrée en vigueur de la réforme. L’opérateur ne présente pas cette date comme une garantie d’instruction achevée ni d’accord de prise en charge. Les autres opérateurs retiennent leurs propres faits générateurs. Le statut réel d’un dossier se vérifie auprès de l’opérateur concerné.
Le montant financé par l’OPCO diminue-t-il au 1er octobre 2026 ?
Non. Opco EP et Atlas indiquent que les critères d’éligibilité, les règles et les plafonds de prise en charge restent inchangés. Ce sont les modalités de paiement et la base de calcul du remboursement qui évoluent, la prise en charge étant désormais remboursée sur le montant hors taxes.
Sous quel délai le remboursement intervient-il ?
Le délai dépend de l’opérateur et de la complétude du dossier. L’Opcommerce annonce un remboursement sous 30 jours à compter de la complétude. Les autres opérateurs ne publient pas tous un délai chiffré. Un dossier incomplet suspend le traitement, ce qui rend le contrôle des pièces plus rentable que la relance.
Une structure qui ne récupère pas la TVA perd-elle ces montants ?
Oui, lorsque le prestataire facture la TVA. Une association non assujettie, une entreprise sous franchise en base ou un assujetti partiel supportent tout ou partie de la taxe sans pouvoir la déduire. Le remboursement de l’opérateur étant calculé hors taxes, cette fraction reste définitivement à la charge de la structure.
Les contrats d’apprentissage entrent-ils dans le champ de la réforme ?
Non. Atlas, AKTO, l’Opcommerce et Opco EP indiquent que l’apprentissage reste hors du périmètre de cette réforme de la TVA et conserve ses modalités de prise en charge et de paiement. AKTO réserve toutefois ce maintien aux dossiers d’apprentissage hors entreprises de travail temporaire.
Le rattachement se détermine par l’identifiant de convention collective appliqué, non par le code NAF. Atlas rattache à son champ la convention collective nationale des cabinets d’experts-comptables et de commissaires aux comptes, IDCC 787. Pour les autres structures, la vérification se fait à partir de l’IDCC figurant sur les bulletins de paie.
Comment savoir de quel opérateur relève un cabinet d’expertise comptable ?